
Che cos’è il leasing
Il leasing (o locazione finanziaria, nella sua accezione più diffusa) è il contratto con cui un soggetto, il concedente, acquista o fa costruire un bene su indicazione dell’utilizzatore e glielo concede in godimento per un tempo determinato, dietro pagamento di un canone periodico, riconoscendo di norma all’utilizzatore la facoltà di acquistarne la proprietà al termine del rapporto attraverso il versamento di un prezzo prestabilito (il c.d. riscatto).
Per decenni il leasing è rimasto un contratto atipico, frutto dell’autonomia negoziale privata riconosciuta dall’art. 1322 del Codice civile, privo di una disciplina organica: la sua regolamentazione era interamente rimessa alla prassi contrattuale e alle elaborazioni della dottrina e della giurisprudenza. Solo con la legge 4 agosto 2017, n. 124 (legge annuale per il mercato e la concorrenza), il legislatore ha dettato per la prima volta una disciplina generale del contratto di locazione finanziaria, ai commi da 136 a 140 dell’articolo 1, pur senza sostituire in toto le tipizzazioni settoriali già esistenti (ad esempio in materia di leasing nautico o aeronautico) e senza superare del tutto il ruolo integrativo della giurisprudenza.
Comprendere le diverse tipologie di leasing è importante perché a seconda della natura del contratto e del bene locato cambiano sia la disciplina civilistica applicabile (obblighi delle parti, rimedi in caso di inadempimento, sorte del contratto in caso di crisi d’impresa) sia il regime fiscale (deducibilità dei canoni, detraibilità dell’IVA, momento di rilevanza del costo).
Le principali distinzioni civilistiche
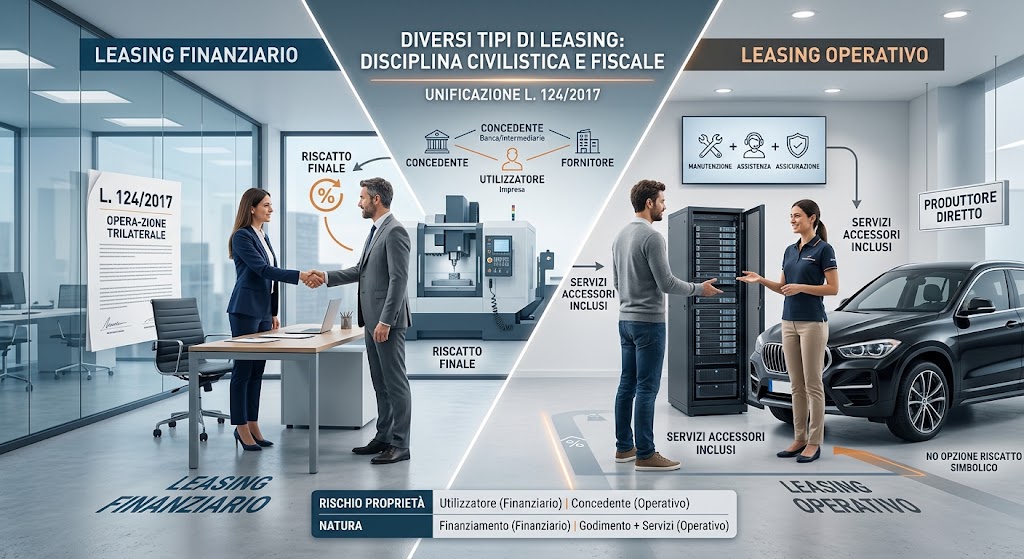
Leasing finanziario
È la forma più diffusa e corrisponde allo schema definito dalla L. 124/2017: un’operazione trilaterale in cui, accanto al concedente e all’utilizzatore, compare il fornitore del bene.
Il concedente (una banca o un intermediario finanziario iscritto all’albo previsto dal D.Lgs. 141/2010) acquista il bene scelto dall’utilizzatore e ne trasferisce a quest’ultimo tutti i rischi connessi (compreso quello del perimento), pur mantenendone la proprietà fino all’eventuale riscatto.
Il canone è composto da una quota capitale (rimborso del finanziamento) e da una quota interessi (remunerazione del capitale impiegato), senza inclusione di servizi accessori.
Sul piano dei rimedi, la L. 124/2017 ha codificato una disciplina specifica per la risoluzione del contratto per inadempimento dell’utilizzatore: il concedente ha diritto alla restituzione del bene e, previa vendita o ricollocazione dello stesso, a trattenere i canoni scaduti e non pagati, con obbligo di restituire all’utilizzatore l’eventuale differenza tra il ricavato della vendita e il credito residuo (al netto delle spese), mentre in caso di incapienza l’utilizzatore resta debitore della differenza. Questa regola ha superato le incertezze applicative che caratterizzavano il c.d. “leasing traslativo” nella disciplina previgente.
Leasing operativo
Nel leasing operativo il bene, tipicamente standardizzato (autoveicoli, computer, macchinari con caratteristiche seriali), viene concesso in godimento insieme a una serie di servizi collaterali (manutenzione, assistenza, assicurazione), spesso senza l’intervento di una società finanziaria distinta dal fornitore: è frequente che sia lo stesso produttore o un suo concessionario a stipulare direttamente il contratto.
Sotto il profilo civilistico, il leasing operativo è più vicino allo schema tipico della locazione, dell’affitto o del noleggio che a quello del finanziamento: non è di regola prevista un’opzione di riscatto a valore simbolico, e il concedente mantiene su di sé i rischi tipici della proprietà del bene.
La distinzione, ormai superata, tra leasing “di godimento” e leasing “traslativo”
Prima della riforma del 2017, la giurisprudenza distingueva, all’interno del leasing finanziario, tra:
- leasing di godimento, avente ad oggetto beni a rapido deperimento tecnologico o economico, per i quali il canone remunerava sostanzialmente il solo godimento del bene, sicché al termine del contratto il valore residuo del bene era modesto;
- leasing traslativo, riguardante beni destinati a conservare un valore residuo significativo alla scadenza, così che la funzione economica del contratto si avvicinava a quella di una vendita con pagamento rateale, giustificando l’applicazione analogica di alcune tutele previste dall’art. 1526 c.c. in tema di risoluzione della vendita con riserva di proprietà.
La disciplina introdotta dalla L. 124/2017, unificando il regime della risoluzione per inadempimento indipendentemente dalla natura del bene, ha ridimensionato la rilevanza pratica di questa distinzione, pur senza cancellarla del tutto dal dibattito dottrinale.
Le principali applicazioni per tipologia di bene
Leasing di beni mobili strumentali
È la forma più comune nella prassi delle imprese: riguarda macchinari, impianti, attrezzature, beni informatici. All’interno di questa categoria si distinguono ulteriori sotto-tipologie:
- leasing di autoveicoli, spesso strutturato come leasing finanziario di beni mobili registrati, soggetto a specifiche regole in materia di trascrizione al PRA e di responsabilità civile;
- leasing nautico, relativo a imbarcazioni e natanti, con regole particolari in materia di iscrizione nei registri navali;
- leasing di aeromobili, disciplinato anche da convenzioni internazionali (in particolare la Convenzione di Città del Capo) data la natura spesso transnazionale delle operazioni;
- leasing informatico, riguardante hardware e software, con clausole dedicate all’obsolescenza tecnologica e all’aggiornamento dei beni;
- art leasing, una forma meno diffusa relativa a opere d’arte o beni di pregio, utilizzata da imprese e collezionisti come strumento di finanziamento alternativo.
Leasing immobiliare
Ha ad oggetto fabbricati, sia ad uso strumentale (commerciale, industriale, direzionale) sia ad uso abitativo.
Il c.d. leasing abitativo (o “leasing prima casa”), introdotto dalla legge di stabilità 2016 e poi ripreso dalla disciplina generale del 2017, consente a persone fisiche di acquisire in locazione finanziaria l’abitazione principale, con un regime fiscale agevolato dedicato (detrazioni IRPEF sui canoni e sul prezzo di riscatto per i contribuenti con reddito non superiore a determinate soglie).
Il leasing immobiliare si distingue da figure affini come la locazione ordinaria con clausola di trasferimento della proprietà vincolante e dal rent to buy, che presenta una diversa distribuzione dei rischi e un diverso trattamento fiscale.
Sale and lease back
È l’operazione con cui un’impresa vende un proprio bene strumentale (mobile o immobile) a una società di leasing, la quale contestualmente lo riconcede in locazione finanziaria alla stessa impresa venditrice, che ne mantiene così la disponibilità pur avendone incassato il controvalore.
È uno strumento di reperimento di liquidità, la cui liceità civilistica è ormai pacificamente riconosciuta, salvo il limite del divieto del patto commissorio (art. 2744 c.c.): l’operazione è vietata quando, in concreto, sia utilizzata per aggirare tale divieto, attribuendo al creditore-concedente una garanzia impropria sul bene in caso di inadempimento del debitore-utilizzatore, anziché una reale funzione di finanziamento con distribuzione equilibrata dei rischi.
Leasing azionario e leasing internazionale
Il leasing azionario ha ad oggetto pacchetti di azioni o quote societarie, mentre il leasing internazionale ricorre quando le parti del contratto (concedente, fornitore, utilizzatore) sono stabilite in Stati diversi: in questo caso trovano applicazione, oltre alla disciplina nazionale, le convenzioni internazionali in materia (in particolare la Convenzione UNIDROIT di Ottawa del 1988 sul leasing finanziario internazionale) e le regole di diritto internazionale privato per l’individuazione della legge applicabile.
Il leasing e le procedure concorsuali
Il D.Lgs. 12 gennaio 2019, n. 14 (Codice della crisi d’impresa e dell’insolvenza) disciplina la sorte del contratto di leasing in caso di apertura di una procedura concorsuale a carico dell’utilizzatore o del concedente, distinguendo tra prosecuzione, scioglimento e subentro del curatore o degli organi della procedura, con regole in parte mutuate dalla disciplina generale dei contratti pendenti e in parte specifiche per la locazione finanziaria, anche in ragione della clausola di risoluzione per inadempimento introdotta dalla L. 124/2017.
Il profilo contabile: metodo patrimoniale e metodo finanziario
Sul piano dei principi contabili, il leasing finanziario può essere rappresentato in bilancio secondo due metodi alternativi:
- il metodo patrimoniale, adottato in Italia dai soggetti che redigono il bilancio secondo il Codice civile (OIC 12): il bene resta iscritto nell’attivo patrimoniale del concedente, mentre l’utilizzatore imputa a conto economico i canoni pagati come costi per godimento di beni di terzi (voce B8);
- il metodo finanziario, previsto dai principi contabili internazionali: fino al 2018 lo IAS 17 riservava questo trattamento al solo leasing finanziario (con iscrizione del bene nell’attivo dell’utilizzatore e di un debito finanziario verso il concedente), mentre dal 1° gennaio 2019 l’IFRS 16 ha esteso il metodo finanziario, per il locatario, sostanzialmente a tutti i contratti di locazione, compreso il leasing operativo, eliminando così la distinzione contabile tra le due categorie dal lato dell’utilizzatore (mentre permane, dal lato del concedente, un trattamento contabile differenziato a seconda della tipologia di leasing).
Il profilo fiscale
La deducibilità dei canoni per le imprese
Ai fini delle imposte sui redditi, l’ordinamento italiano continua ad adottare, anche per i soggetti che in bilancio applicano l’IFRS 16, criteri di determinazione della base imponibile ancorati al metodo patrimoniale: il bene resta di regola iscritto nel patrimonio del concedente e l’utilizzatore deduce i canoni (e non le quote di ammortamento) secondo le regole dell’art. 102, comma 7, del TUIR.
Per i beni mobili strumentali la deduzione dei canoni di leasing finanziario è ammessa per un periodo non inferiore alla metà del periodo di ammortamento ordinario risultante dai coefficienti del D.M. 31 dicembre 1988, indipendentemente dalla durata effettiva del contratto: si tratta di un vincolo temporale fiscale autonomo, che opera come un “test di durata minima” ai fini della deducibilità, a prescindere dalla durata civilistica pattuita tra le parti.
Per i beni immobili, il periodo minimo di deduzione fiscale dei canoni è fissato in dodici anni, anch’esso indipendente dalla durata contrattuale.
Per i lavoratori autonomi, la disciplina di riferimento è l’art. 54, comma 2, del TUIR, che rinvia sostanzialmente agli stessi criteri temporali previsti per le imprese.
Il leasing operativo (o noleggio), non essendo un contratto di finanziamento in senso tecnico, non è soggetto al vincolo di durata minima fiscale: i canoni sono deducibili secondo il principio generale di competenza dell’art. 109 TUIR, purché inerenti all’attività esercitata, il che rende questa formula particolarmente flessibile per beni soggetti a rapida obsolescenza o destinati a un utilizzo temporaneo.
Il leasing di autoveicoli
Per gli autoveicoli si applicano le regole particolari dell’art. 164 del TUIR, che limita la deducibilità dei costi (canoni di leasing, canoni di noleggio, quote di ammortamento) in percentuali variabili — indicativamente 20% per l’uso non esclusivamente strumentale, fino all’80% per gli agenti e rappresentanti di commercio, 100% per i veicoli strumentali all’attività propria dell’impresa — cui si affianca un limite massimo di costo fiscalmente rilevante (attualmente 18.075,99 euro per le autovetture, elevato a 25.822,84 euro per gli agenti di commercio).
Queste percentuali si applicano indifferentemente al leasing finanziario e al leasing operativo/noleggio a lungo termine, con l’accortezza che nel leasing finanziario l’intero canone è soggetto al limite di costo del veicolo, mentre nel leasing operativo la quota relativa ai servizi accessori (assicurazione, manutenzione) può seguire un trattamento distinto rispetto alla quota di puro godimento del bene. Anche per il leasing finanziario di veicoli vale il test di durata minima previsto per i beni mobili strumentali (in pratica, per i veicoli con coefficiente di ammortamento del 25%, una durata contrattuale di almeno 24 mesi).
Il riscatto del bene
Il prezzo di riscatto pagato al termine del contratto di leasing finanziario non costituisce un canone, ma un vero e proprio costo di acquisizione del bene: una volta riscattato, il bene viene iscritto tra i cespiti dell’impresa e ammortizzato secondo le ordinarie regole fiscali, comprese, per i veicoli, le percentuali di deducibilità previste dall’art. 164 TUIR.
Il sale and lease back
Sotto il profilo fiscale, l’operazione di sale and lease back richiede una disciplina specifica per evitare che la plusvalenza generata dalla cessione iniziale del bene all’utilizzatore-concedente venga interamente tassata nell’esercizio della vendita, nonostante l’impresa mantenga la disponibilità economica del bene attraverso il leasing di ritorno: la prassi dell’Agenzia delle Entrate e i principi contabili prevedono, a determinate condizioni, la ripartizione (rateizzazione) della plusvalenza lungo la durata del contratto di locazione finanziaria, in coerenza con la sostanza economica dell’operazione, anziché la sua integrale tassazione anticipata.
Il leasing immobiliare abitativo: le agevolazioni per le persone fisiche
Per il leasing abitativo stipulato da persone fisiche non esercenti attività d’impresa, la normativa prevede un regime di detraibilità IRPEF sia dei canoni sia del prezzo di riscatto, articolato in percentuali e soglie di reddito differenziate, con un trattamento più favorevole per i contribuenti under 35 con reddito complessivo non superiore a determinati limiti: si tratta di un incentivo pensato per favorire l’accesso alla prima casa attraverso uno strumento alternativo al mutuo tradizionale.
L’IVA
Il trattamento IVA del leasing segue, in via generale, le stesse regole previste per la cessione o la locazione del bene sottostante: aliquota ordinaria per la generalità dei beni strumentali, regole particolari (spesso di indetraibilità parziale) per i veicoli non strumentali all’attività propria dell’impresa, agevolazioni per il leasing abitativo relativo alla prima casa. La detraibilità dell’IVA sui canoni segue quindi criteri differenziati a seconda della natura del bene, della sua destinazione e del soggetto utilizzatore.
Le agevolazioni collegate agli investimenti
Il leasing di beni strumentali resta uno strumento centrale anche ai fini dell’accesso alle agevolazioni pubbliche per gli investimenti produttivi: la Nuova Sabatini, che sostiene con contributi in conto interessi gli investimenti delle PMI anche realizzati tramite locazione finanziaria, e le misure di maggiorazione della deduzione fiscale del costo dei beni strumentali (già note come iper e super ammortamento), il cui possibile ritorno è stato oggetto di discussione nell’ambito della legge di bilancio, continuano a interessare direttamente le operazioni di leasing, poiché la struttura del contratto (durata, ripartizione dei canoni) incide sulle modalità con cui l’agevolazione può essere fruita.
Conclusioni
Il leasing, pur muovendo da uno schema causale unitario, si è progressivamente articolato in una pluralità di varianti — finanziario, operativo, immobiliare, mobiliare, azionario, internazionale, sale and lease back — ciascuna con una propria fisionomia civilistica e un proprio regime fiscale.
La riforma del 2017 ha offerto per la prima volta una cornice normativa generale al leasing finanziario, colmando una lacuna che per decenni aveva lasciato la materia alla sola elaborazione giurisprudenziale; sul piano tributario, invece, permane una pluralità di regole settoriali — differenziate per tipologia di bene, natura del soggetto utilizzatore e durata contrattuale — che rendono indispensabile, in sede di strutturazione dell’operazione, una valutazione congiunta dei profili civilistici e fiscali per individuare la formula più adatta alle esigenze dell’impresa o del professionista.