Il finanziamento infruttifero dei soci alla società: profili civilistici e fiscali, con particolare riguardo all’esenzione dall’imposta di registro per i contratti conclusi per corrispondenza commerciale

1. Premessa

Il finanziamento dei soci è uno strumento largamente diffuso nella prassi delle società di capitali, soprattutto nelle PMI, per sostenere il fabbisogno finanziario dell’impresa senza ricorrere al credito bancario o ad aumenti di capitale.

Quando il finanziamento è infruttifero, cioè privo di remunerazione a titolo di interessi, si pongono questioni specifiche sia sul piano civilistico che su quello fiscale, in particolare per quanto riguarda l’imposta di registro.

Proprio su quest’ultimo aspetto, la prassi e la giurisprudenza hanno individuato una via per evitare l’applicazione dell’imposta proporzionale: la stipula del finanziamento mediante scambio di corrispondenza commerciale.

2. Il finanziamento soci sul piano civilistico

2.1 Le diverse configurazioni dell’apporto

Quando un socio mette a disposizione della società risorse finanziarie, l’operazione può assumere forme diverse, con conseguenze giuridiche e contabili differenti:

  • finanziamento con obbligo di restituzione (fruttifero o infruttifero), riconducibile allo schema del mutuo, che genera in capo alla società un debito verso il socio da rimborsare secondo i termini pattuiti;
  • versamento a fondo perduto o in conto capitale, privo di obbligo di restituzione, che si iscrive tra le poste del patrimonio netto (ad esempio come “versamenti in conto capitale” o “versamenti a copertura perdite”) ed è assimilato, sotto il profilo sostanziale, a un conferimento.

È essenziale non confondere le due fattispecie: qualificare erroneamente in bilancio un apporto infruttifero come “finanziamento soci” quando in realtà mancava l’obbligo di restituzione (o viceversa) espone a contestazioni da parte dell’Amministrazione finanziaria, specialmente ai fini dell’imposta di registro.

2.2 Limiti e cautele previste dall’ordinamento

Il legislatore ha dettato alcune regole di cautela a tutela dei creditori sociali e del risparmio pubblico:

  • l’art. 2467 c.c. (richiamato per le s.p.a. dall’art. 2497-quinquies c.c. in ambito di gruppi) prevede la postergazione del rimborso dei finanziamenti soci rispetto agli altri creditori, quando il finanziamento sia stato concesso in un momento in cui, risultava un eccessivo squilibrio dell’indebitamento rispetto al patrimonio netto, oppure in una situazione finanziaria in cui sarebbe stato ragionevole un conferimento;
  • lo statuto sociale deve, di norma, prevedere espressamente la possibilità per i soci di effettuare finanziamenti a favore della società;
  • l’art. 130 del Testo Unico Bancario (D.Lgs. 385/1993) sanziona penalmente la raccolta di risparmio tra il pubblico da parte di soggetti non autorizzati; per questo motivo i finanziamenti soci devono restare circoscritti all’ambito endosocietario e rispettare i limiti previsti dalla normativa secondaria (Delibera CICR), non applicandosi peraltro alle società di persone.

2.3 La natura infruttifera: onere della prova

Sul piano fiscale, l’art. 46 del TUIR pone una presunzione legale relativa: le somme versate dai soci alla società si presumono date a mutuo e, salvo prova contraria, fruttifere di interessi al tasso legale.

Per superare questa presunzione e qualificare il finanziamento come infruttifero occorre una prova adeguata, desumibile da clausole statutarie, da un contratto scritto (anche per corrispondenza) o da altra idonea evidenza documentale e contabile.

In assenza di elementi certi, l’Amministrazione finanziaria può contestare interessi attivi presunti in capo al socio-persona fisica o alla società finanziatrice.

3. Il trattamento fiscale ai fini IVA

Il regime IVA del finanziamento dipende dalla natura del soggetto finanziatore:

  • se il finanziamento è oneroso (fruttifero) ed è concesso da un soggetto passivo IVA (ad esempio una società del gruppo), l’operazione rientra nel campo di applicazione dell’IVA, ma beneficia dell’esenzione prevista dall’art. 10, comma 1, n. 1, del D.P.R. 633/1972;
  • se il finanziamento è infruttifero, l’operazione è priva di corrispettivo e resta fuori campo IVA, per mancanza del presupposto oggettivo;
  • se il finanziamento (anche fruttifero) è concesso da un socio persona fisica privo di partita IVA, manca il presupposto soggettivo e l’operazione resta anch’essa fuori campo IVA.

Questa distinzione è determinante anche per l’imposta di registro, in virtù del principio di alternatività IVA/registro sancito dagli artt. 5 e 40 del D.P.R. 131/1986 (Testo Unico dell’imposta di registro), secondo cui le operazioni rilevanti ai fini IVA — anche se esenti — scontano l’imposta di registro solo in misura fissa.

4. L’imposta di registro sul finanziamento soci: la regola generale

Per i finanziamenti che non rientrano nel campo di applicazione dell’IVA — tipicamente i finanziamenti infruttiferi e quelli concessi da soci privati — trova applicazione l’imposta di registro proporzionale del 3%, ai sensi dell’art. 9, Parte I, della Tariffa allegata al D.P.R. 131/1986, calcolata sull’importo finanziato.

Questa imposta è dovuta, con obbligo di registrazione entro 30 giorni, quando il contratto è stipulato:

  • per atto pubblico;
  • per scrittura privata autenticata.

In questi casi la registrazione è obbligatoria “in termine fisso”, indipendentemente dall’effettivo utilizzo dell’atto.

5. Il caso particolare: il finanziamento concordato per corrispondenza commerciale

5.1 Perché la corrispondenza commerciale non sconta l’imposta in termine fisso

È qui che si colloca l’aspetto di maggiore interesse pratico.

Se il contratto di finanziamento viene concluso mediante scambio di corrispondenza commerciale — anziché con atto pubblico o scrittura privata autenticata — l’imposta di registro non è dovuta in termine fisso, ma solo “in caso d’uso”.

Il fondamento di questa regola risiede nella disciplina generale della Tariffa, Parte II, allegata al D.P.R. 131/1986, che assoggetta a registrazione in caso d’uso (anziché in termine fisso) le scritture private non autenticate formate mediante corrispondenza secondo gli usi commerciali.

Per “caso d’uso” si intende il deposito dell’atto presso una cancelleria giudiziaria nell’esercizio di un’attività amministrativa, oppure la sua allegazione ad altro atto sottoposto a registrazione: situazioni che, nella prassi, raramente si verificano.

Ne consegue che, di fatto, il finanziamento concluso per corrispondenza commerciale non sconta l’imposta di registro, salvo appunto che ne emerga la necessità di un utilizzo formale.

Questa impostazione è stata confermata anche dalla giurisprudenza tributaria di merito: la CTP di Treviso, con la sentenza n. 36/03/12, ha stabilito che, se il contratto di finanziamento è redatto per scrittura privata non autenticata o mediante scambio di corrispondenza, l’imposta è dovuta solo in caso d’uso e non sussiste l’obbligo di registrazione in termine fisso.

5.2 Come si perfeziona il finanziamento per corrispondenza

Sul piano tecnico, il finanziamento soci “per corrispondenza” si perfeziona attraverso lo scambio di comunicazioni scritte – aventi data certa – quali lettere raccomandate senza busta o PEC tra le parti, secondo lo schema classico di:

  • una proposta di finanziamento, formulata dalla società al socio;
  • una accettazione della proposta da parte del socio.

Perché lo scambio di corrispondenza sia idoneo a fondare l’esenzione, è opportuno che vengano indicati con chiarezza tutti gli elementi essenziali del rapporto quali la qualificazione di finanziamento infruttifero, l’importo richiesto e le modalità e i tempi di restituzione.

Una delibera assembleare che autorizzi il finanziamento infruttifero può accompagnare e rafforzare l’operazione sul piano organizzativo interno, ma non può da sola sostituire lo scambio di corrispondenza ai fini dell’esenzione dall’imposta di registro.

5.3 Le cautele da osservare

Occorre prestare attenzione a un aspetto spesso trascurato nella prassi: l’Agenzia delle Entrate, in sede di verifica, tende a contestare l’esenzione quando i movimenti finanziari (erogazione e restituzione) avvengono “per cassa” senza alcun riscontro documentale coerente con la corrispondenza commerciale invocata.

È quindi essenziale che la contabilità e i flussi finanziari siano coerenti con quanto risulta dalle lettere scambiate.

Un secondo profilo di attenzione riguarda l’art. 22 del D.P.R. 131/1986, in tema di enunciazione: se il contratto di finanziamento, pur concluso per corrispondenza e quindi non registrato in termine fisso, viene successivamente richiamato (enunciato) in un altro atto soggetto a registrazione formato tra le stesse parti — ad esempio in un atto notarile, in un verbale assembleare di conversione del credito in capitale, o in un’operazione di fusione o scissione — l’imposta di registro proporzionale può comunque risultare dovuta in relazione al contratto enunciato.

Su questo tema è intervenuta anche la Corte di Cassazione, la quale, con le sentenze n. 3839 e n. 3841 del 2023, ha chiarito che l’enunciazione di un contratto verbale di finanziamento soci in un atto successivo non comporta automaticamente l’applicazione dell’imposta di registro del 3%, qualora l’enunciazione riguardi l’operazione di conversione del credito in capitale sociale piuttosto che il contratto di finanziamento in sé.

Si tratta di un orientamento favorevole al contribuente, ma che non elimina la necessità di valutare con attenzione, caso per caso, il contenuto degli atti successivi in cui il finanziamento potrebbe essere richiamato.

Per questi motivi, nella prassi professionale si consiglia di:

  • privilegiare lo scambio di corrispondenza commerciale rispetto a verbali assembleari o atti notarili, quando l’obiettivo sia evitare l’imposta di registro proporzionale;
  • evitare di richiamare espressamente il contenuto del contratto di finanziamento in atti successivi soggetti a registrazione tra le stesse parti;
  • assicurare la tracciabilità e la coerenza documentale dei flussi finanziari con quanto risulta dalla corrispondenza.
Il decreto correttivo Omnibus: la guida alle principali novità

Il tanto atteso decreto correttivo Omnibus (D.Lgs. 7 agosto 2026, n. 148) è stato pubblicato nella Gazzetta Ufficiale dell’11 agosto 2026 (Supplemento Ordinario n. 30 alla GU n. 185) ed è entrato in vigore il 12 agosto 2026. Si tratta di un provvedimento importante, che completa l’attuazione della delega fiscale prevista dalla legge n. 111/2023, riorganizzando in modo definitivo diverse disposizioni relative a imposte sui redditi, IVA, sanzioni e procedure di accertamento. Le singole misure hanno decorrenze differenziate, molte delle quali retroattive al 2024 o al 2025.

Per facilitare le attività di monitoraggio e di adeguamento della Vostra impresa, presentiamo qui di seguito una panoramica organizzata per argomento delle novità più rilevanti.

Concordato Preventivo Biennale: incentivi per il rinnovo e nuova sanatoria 2020-2023

Il decreto correttivo dedica un intero titolo al Concordato Preventivo Biennale (CPB), modificando in modo significativo il D.Lgs. n. 13/2024 con l’obiettivo di consolidare l’istituto e di premiare i contribuenti che si comportano correttamente.

Viene innanzitutto chiarito che l’adesione al concordato, se effettuata senza i requisiti richiesti o in presenza di cause di esclusione, non produce alcun effetto. Per incentivare invece il rinnovo dell’adesione per il biennio 2026-2027, la norma introduce importanti benefici, oltre a una sanatoria straordinaria per le annualità pregresse.

Chi rinnova l’adesione al CPB per il biennio 2026-2027 può beneficiare di:

  • conferma del regime premiale collegato agli ISA, che comprende l’esonero dal visto di conformità per le compensazioni di crediti d’imposta fino a 100.000 euro annui ai fini IVA e fino a 70.000 euro annui ai fini delle imposte dirette e dell’IRAP, oltre all’esonero da visto o garanzia per i rimborsi IVA fino a 100.000 euro;
  • anticipazione di due anni dei termini di decadenza per l’attività di accertamento relativa alle imposte sui redditi e all’IVA;
  • esclusione degli interessi sui versamenti rateali delle imposte dirette e dell’IRAP relativi alle stesse annualità concordate;
  • possibilità di rideterminare il reddito e il valore della produzione concordati qualora vengano presentate dichiarazioni integrative per correggere errori o omissioni, con la possibilità di regolarizzare le sanzioni mediante ravvedimento operoso.

La novità di maggior impatto è tuttavia il nuovo ravvedimento speciale, detto anche sanatoria CPB, riservato ai contribuenti che applicano gli indici sintetici di affidabilità fiscale (ISA) e che decidono di rinnovare l’adesione al concordato per il biennio 2026-2027. Questo strumento permette di definire integralmente le annualità dal 2020 al 2023 versando un’imposta sostitutiva, calcolata su una base imponibile maggiorata in misura inversamente proporzionale al punteggio ISA conseguito in ciascun anno.

La tabella della sanatoria CPB: incremento della base imponibile e aliquote

Punteggio ISA ottenutoIncremento base imponibileAliquota sostitutiva (2022-2023)
Pari a 105%10%
Da 8 a meno di 1010%10%
Da 6 a meno di 820%12%
Da 4 a meno di 630%15%
Da 3 a meno di 440%15%
Inferiore a 350%15%

Ai fini IRAP è prevista un’aliquota fissa del 3,9% sull’incremento della base imponibile. Per le annualità 2020 e 2021, segnate dall’emergenza Covid-19, l’imposta sostitutiva complessiva è ridotta del 30%. Per i contribuenti che hanno dichiarato cause di esclusione ISA collegate alla pandemia o a condizioni di attività non svolta in modo regolare, la base imponibile è aumentata del 25% e si applica un’aliquota del 12,5%, anch’essa ridotta del 30% per gli anni 2020 e 2021.

Il versamento dell’imposta sostitutiva dovrà avvenire tra il 1° gennaio e il 15 marzo 2027, in un’unica soluzione oppure fino a un massimo di 10 rate mensili, maggiorate degli interessi legali. Una volta effettuato il pagamento, l’Amministrazione finanziaria non potrà più rettificare il reddito d’impresa o di lavoro autonomo relativo alle annualità sanate, salvo casi eccezionali connessi a reati tributari. Come contropartita, per le annualità oggetto di sanatoria i termini di decadenza per l’accertamento vengono prorogati fino al 31 dicembre 2029.

Detrazione e registrazione IVA: possibile entro il secondo anno successivo

L’art. 12 del decreto Omnibus introduce una modifica rilevante a favore della gestione operativa dei soggetti passivi IVA. Intervenendo sia sul D.P.R. n. 633/1972 sia, in modo speculare, sul nuovo Testo Unico IVA (D.Lgs. n. 10/2026), la norma amplia il termine entro cui esercitare il diritto alla detrazione dell’IVA e registrare le relative fatture di acquisto.

In base alla disciplina precedente, la detrazione doveva essere esercitata entro il termine di presentazione della dichiarazione IVA relativa all’anno in cui il diritto era sorto, secondo le condizioni vigenti in quello stesso anno. La nuova disposizione consente invece di esercitare il diritto alla detrazione fino alla dichiarazione riferita al secondo anno successivo a quello di ricezione della fattura. Allo stesso modo, anche la registrazione delle fatture di acquisto nel relativo registro IVA (art. 25 del D.P.R. n. 633/1972) potrà avvenire entro lo stesso termine più ampio.

Questa modifica semplifica in modo concreto la gestione delle fatture ricevute a ridosso della fine dell’anno o con ritardo, evitando che la perdita del diritto alla detrazione dipenda da motivi puramente formali e riducendo la necessità di ricorrere a dichiarazioni integrative a favore.

Welfare aziendale: non è più richiesta la convivenza con i familiari

L’art. 1 del decreto pone rimedio a un effetto indesiderato prodotto dal precedente correttivo (D.Lgs. n. 192/2024), che aveva finito per penalizzare i piani di welfare aziendale già deliberati dalle imprese. Il D.Lgs. n. 192/2024, infatti, aveva subordinato le agevolazioni riferite agli “altri familiari” indicati dall’art. 433 del codice civile — come generi, nuore, suoceri, fratelli e sorelle — alla condizione della convivenza con il contribuente oppure alla percezione di assegni alimentari non derivanti da provvedimenti giudiziari. Questo aveva comportato la perdita retroattiva dei benefici collegati a fringe benefit e welfare aziendale per i lavoratori con familiari non conviventi.

Per correggere questa distorsione, l’art. 1 del decreto Omnibus elimina espressamente il requisito della convivenza (e quello degli assegni alimentari) ogni volta che una norma fiscale in materia di welfare si limiti a richiamare i soggetti indicati dall’art. 12 del TUIR. La modifica ha effetto retroattivo a partire dal periodo d’imposta in corso al 20 dicembre 2025, così da salvaguardare la validità dei piani di welfare già avviati ed evitare contenziosi o sanzioni a carico dei datori di lavoro.

Il requisito della convivenza, unitamente al limite di reddito, resta invece obbligatorio quando il contribuente intende fruire delle ordinarie detrazioni IRPEF per i “familiari fiscalmente a carico”, disciplina che non è stata modificata.

Auto aziendali: maggiorazione per gli optional e nuova penalizzazione per i veicoli meno recenti

L’art. 2 del decreto Omnibus modifica in modo significativo le regole di determinazione del valore imponibile dei fringe benefit relativi alle autovetture concesse in uso promiscuo ai dipendenti. Resta confermato il calcolo forfetario basato sulle tabelle ACI — pari al 50% del costo chilometrico convenzionale su 15.000 km, percentuale ridotta al 10% per i veicoli integralmente elettrici e al 20% per gli ibridi plug-in — ma vengono introdotte due novità importanti:

  • una maggiorazione forfetaria del 5% quando sul veicolo sono installati accessori o allestimenti non espressamente considerati nelle tabelle ACI e non acquistati direttamente dal dipendente; la maggiorazione si applica a partire dal periodo d’imposta 2026, comprese le assegnazioni del 2025 non coperte dalla clausola di salvaguardia;
  • una maggiorazione automatica del 50% della base imponibile del fringe benefit per i veicoli che, alla data del 1° gennaio 2026, hanno superato i cinque anni dalla prima immatricolazione; fino al compimento del quinto anno di anzianità resta invece applicabile il regime fiscale precedente, secondo la clausola di salvaguardia.

Va segnalato che l’art. 2, comma 4, fa salvi i comportamenti tenuti dai datori di lavoro fino al 31 dicembre 2025 riguardo alla tassazione degli optional, escludendo il rimborso di eventuali maggiori imposte già versate.

Cessione e compensazione dei crediti d’imposta da parte dei professionisti: imposta sostitutiva al 26%

L’art. 3 del provvedimento disciplina il trattamento fiscale dei proventi derivanti dalla cessione o dalla compensazione di crediti d’imposta agevolativi — come quelli legati al superbonus e agli altri bonus edilizi — acquistati da chi esercita arti e professioni.

La norma qualifica come reddito di lavoro autonomo i differenziali positivi realizzati attraverso la cessione o la compensazione di crediti d’imposta di terzi. Tali proventi sono assoggettati a un’imposta sostitutiva con aliquota fissa del 26%, la stessa prevista per i redditi di natura finanziaria, da versare a saldo direttamente in dichiarazione dei redditi. Restano esclusi da questa tassazione sostitutiva soltanto i crediti d’imposta ricevuti come corrispettivo diretto per prestazioni professionali, che continuano a concorrere integralmente alla formazione del reddito ordinario secondo il principio di cassa.

La disciplina si applica in via ordinaria ai crediti acquistati a partire dall’entrata in vigore del decreto, cioè dal 12 agosto 2026. I professionisti hanno tuttavia la possibilità di optare per l’applicazione retroattiva del regime sostitutivo già dal periodo d’imposta in corso al 31 dicembre 2024, presentando un’apposita dichiarazione integrativa qualora abbiano già trasmesso il modello originario, senza diritto al rimborso di eventuali maggiori imposte già versate.

Corrispettivi telematici: tolleranza del 5% sulle sanzioni per i pagamenti elettronici

L’art. 33 del decreto Omnibus introduce una misura di semplificazione a tutela dei commercianti e degli altri operatori economici soggetti all’obbligo di memorizzazione e trasmissione telematica dei corrispettivi giornalieri, previsto dall’art. 2 del D.Lgs. n. 127/2015.

Viene stabilito che le sanzioni normalmente previste per omessa, errata o tardiva trasmissione dei corrispettivi non si applicano quando la discrepanza tra il numero complessivo delle operazioni regolate con pagamento elettronico, registrate e memorizzate a fini fiscali, e il numero dei pagamenti elettronici realmente accettati tramite POS o altri sistemi tracciabili, non superi il 5%. Questa franchigia protegge le imprese da errori tecnici o piccoli disallineamenti dovuti al funzionamento dei sistemi telematici, evitando l’applicazione della sanzione accessoria di sospensione della licenza o dell’autorizzazione all’esercizio dell’attività.

La soglia di tolleranza si applica a partire dal periodo d’imposta 2026 ed è stata inserita sia nel D.Lgs. n. 471/1997 sia nel nuovo Testo Unico delle sanzioni tributarie (D.Lgs. n. 173/2024).

Lo Studio resta a disposizione per approfondire le singole situazioni, effettuare i conteggi relativi al ravvedimento speciale e fornire assistenza nell’implementazione delle nuove procedure operative.

Brevetti e marchi: la disciplina civilistica e fiscale in Italia

Brevetti e marchi sono tra gli asset più preziosi — e più delicati da gestire — nel patrimonio di un’impresa. La loro utilizzazione economica, che si tratti di sviluppo interno, licenza a terzi o cessione, incrocia due piani normativi distinti ma strettamente collegati: quello civilistico, che ne definisce la natura giuridica e le modalità di circolazione, e quello fiscale, che ne disciplina la deducibilità dei costi e la tassazione dei proventi.

Questo articolo ne offre una panoramica organica, aggiornata alle novità normative più recenti.

1. Il quadro civilistico

1.1 Le fonti: Codice civile e Codice della Proprietà Industriale

La disciplina di base dei marchi si trova negli articoli 2569-2574 del Codice civile, che ne sanciscono il diritto di uso esclusivo in capo a chi lo abbia registrato per contraddistinguere prodotti o servizi.

La normativa di dettaglio, però, è oggi concentrata nel Codice della Proprietà Industriale (CPI, D.Lgs. 10 febbraio 2005, n. 30), che regola in modo unitario marchi, brevetti per invenzione, modelli di utilità, disegni e modelli, know-how e altri diritti di privativa industriale.

Il brevetto per invenzione industriale attribuisce al titolare il diritto esclusivo di attuare l’invenzione e di trarne profitto per un periodo di venti anni dal deposito della domanda (non rinnovabile), a fronte della sua divulgazione pubblica.

Il marchio registrato dura invece dieci anni dal deposito, ma è rinnovabile indefinitamente, il che lo rende potenzialmente un diritto perpetuo fintanto che viene utilizzato e mantenuto in vita.

1.2 Natura giuridica e circolazione dei diritti

Brevetti e marchi sono beni immateriali autonomi rispetto all’azienda cui appartengono: possono quindi essere trasferiti anche indipendentemente dal trasferimento dell’impresa (art. 23 CPI), fatta salva la regola per cui la cessione del marchio non deve indurre in inganno il pubblico circa le caratteristiche essenziali dei prodotti o servizi.

I principali negozi attraverso cui questi diritti circolano sono:

  • la cessione, che trasferisce definitivamente la titolarità del diritto;
  • la licenza, esclusiva o non esclusiva, con cui il titolare concede a un terzo il diritto di sfruttamento economico del bene, mantenendone la proprietà; la licenza può essere totale o limitata a determinati prodotti, territori o modalità d’uso;
  • il pegno e altre garanzie reali, ammessi in quanto i diritti di proprietà industriale sono beni suscettibili di autonoma valutazione economica;
  • il conferimento in società, spesso utilizzato in operazioni di riorganizzazione societaria o di start-up innovative.

Un elemento centrale della disciplina civilistica è la trascrizione degli atti di trasferimento, licenza, pegno o altri vincoli presso l’Ufficio Italiano Brevetti e Marchi (UIBM), prevista dagli artt. 138 e seguenti del CPI.

La trascrizione non è condizione di validità del contratto tra le parti, ma è essenziale ai fini dell’opponibilità ai terzi: chi acquista o ottiene una licenza su un diritto non trascritto rischia di vedersi opporre un atto successivo regolarmente trascritto da un altro avente causa.

1.3 Contratti di licenza: elementi tipici

I contratti di licenza di brevetto o di marchio, pur non essendo tipizzati in modo compiuto dal Codice civile, seguono nella prassi uno schema ricorrente che comprende: l’ambito oggettivo e territoriale della licenza, la durata, il corrispettivo (spesso strutturato come royalty percentuale sul fatturato, talvolta accompagnata da un minimo garantito), gli obblighi di qualità e controllo sull’uso del segno (particolarmente rilevanti per i marchi, per evitare la decadenza per volgarizzazione o per uso ingannevole), le clausole di esclusiva e di non concorrenza, e la disciplina della cessazione del rapporto.

Va inoltre ricordato che l’uso del marchio da parte del licenziatario è giuridicamente equiparato all’uso da parte del titolare ai fini della prova dell’uso effettivo, requisito la cui assenza protratta per cinque anni consecutivi espone il marchio al rischio di decadenza (art. 24 CPI).

2. Il quadro fiscale

2.1 La deducibilità dei costi: l’ammortamento fiscale (art. 103 TUIR)

Sul piano tributario, il costo di acquisizione di brevetti e marchi non è deducibile per intero nell’esercizio di sostenimento, ma va ripartito in più periodi d’imposta secondo le regole dell’art. 103 del TUIR, che si affiancano — e in parte si discostano — dai criteri contabili previsti dal principio OIC 24. In particolare:

  • i diritti di brevetto industriale, i diritti di utilizzazione delle opere dell’ingegno e il know-how (processi, formule, informazioni relative a esperienze acquisite in campo industriale, commerciale o scientifico) sono ammortizzabili fiscalmente in misura non superiore al 50% del costo per periodo d’imposta, quindi in un minimo di due esercizi;
  • i marchi d’impresa sono invece ammortizzabili in misura non superiore a 1/18 del costo, cioè in un minimo di diciotto esercizi;
  • i diritti di concessione e gli altri diritti iscritti nell’attivo sono deducibili in base alla durata di utilizzazione prevista dal contratto o dalla legge.

Queste percentuali rappresentano limiti massimi di deducibilità fiscale: il piano di ammortamento civilistico può essere diverso (più lungo, se giustificato da una vita utile economica più estesa), ma l’eventuale eccedenza rispetto ai limiti dell’art. 103 genera una variazione fiscale in aumento in dichiarazione dei redditi, recuperabile negli esercizi successivi.

Un caso particolare riguarda i marchi e l’avviamento oggetto di rivalutazione o riallineamento (ad esempio ai sensi dell’art. 110 del D.L. 104/2020, “decreto Agosto”): la deduzione del maggior valore iscritto, subordinata al versamento di un’imposta sostitutiva, può essere spalmata su un periodo più lungo (fino a un cinquantesimo annuo per gli importi eccedenti determinate soglie), regola introdotta per contenere l’impatto sul gettito di operazioni di rivalutazione particolarmente vantaggiose.

2.2 Royalties: imposte dirette, ritenute e IVA

I canoni (royalties) percepiti per la concessione in licenza di brevetti e marchi costituiscono per il licenziante reddito d’impresa, tassato secondo le regole ordinarie IRES/IRPEF e concorrendo, salvo eccezioni, anche alla base imponibile IRAP.

Quando il licenziante è un soggetto non residente, i canoni corrisposti da un’impresa italiana sono soggetti a ritenuta alla fonte a titolo d’imposta, ai sensi dell’art. 25 del D.P.R. 600/1973, generalmente nella misura del 30% sull’ammontare imponibile (75% del canone lordo), salvo le riduzioni previste dalle Convenzioni bilaterali contro le doppie imposizioni oppure, nei rapporti infragruppo intra-UE, l’esenzione prevista dalla direttiva “Interessi e Royalties” (2003/49/CE), recepita in Italia e subordinata al rispetto di specifici requisiti di partecipazione e di beneficiario effettivo.

Sotto il profilo IVA, la concessione in licenza di un brevetto o di un marchio è considerata prestazione di servizi; nei rapporti B2B la territorialità segue il criterio del luogo di stabilimento del committente, con applicazione, nei rapporti transfrontalieri intracomunitari, del meccanismo del reverse charge.

2.3 Operazioni infragruppo e transfer pricing

Quando brevetti e marchi vengono concessi in licenza tra società appartenenti allo stesso gruppo multinazionale, il corrispettivo pattuito deve rispettare il principio di libera concorrenza (arm’s length principle) previsto dall’art. 110, comma 7, del TUIR. L’Amministrazione finanziaria può rettificare royalties infragruppo ritenute non allineate ai valori di mercato, ed è quindi prassi diffusa dotarsi di una documentazione di transfer pricing (Masterfile e documentazione nazionale) che consenta di beneficiare della penalty protection in caso di accertamento.

2.4 Il regime agevolativo del Patent Box

Il regime più rilevante in materia di fiscalità della proprietà industriale è il Patent Box, oggi disciplinato, nella sua versione vigente, dall’art. 6 del D.L. 146/2021, che ha sostituito il regime originario introdotto dalla Legge di Bilancio 2015 (L. 190/2014).

A differenza della prima versione — basata sulla parziale detassazione dei redditi generati dallo sfruttamento dei beni immateriali — il nuovo Patent Box è un regime “front-end”, agganciato ai costi di ricerca e sviluppo sostenuti per la creazione, il mantenimento e l’accrescimento di determinati beni immateriali: software protetto da copyright, brevetti industriali, disegni e modelli, oltre — novità rispetto al vecchio regime — ai marchi, quando strettamente collegati agli altri beni agevolabili.

Il beneficio consiste in una maggiorazione del 110% dei costi di ricerca e sviluppo ammissibili, deducibile ai fini IRES e IRAP: in pratica, per ogni euro di costo agevolabile, l’impresa può dedurre l’equivalente di 2,10 euro. Il regime può essere cumulato con il credito d’imposta per attività di ricerca e sviluppo, con effetti di coordinamento tra le due misure che l’Agenzia delle Entrate ha chiarito nel tempo attraverso circolari e risposte a interpello, imponendo in alcuni casi la restituzione parziale del credito R&S già fruito quando interviene successivamente la maggiorazione del Patent Box.

L’opzione per il Patent Box ha durata quinquennale, è irrevocabile e rinnovabile, ed è aperta a tutti i soggetti titolari di reddito d’impresa, indipendentemente dalla natura giuridica, dalla dimensione e dal settore produttivo di appartenenza, comprese le stabili organizzazioni in Italia di soggetti esteri residenti in Paesi con cui sia in vigore un accordo che consenta un adeguato scambio di informazioni.

Un requisito sostanziale, chiarito dalla prassi dell’Agenzia delle Entrate, è che il bene immateriale sia effettivamente utilizzato nei processi aziendali: non rileva, ai fini dell’agevolazione, il mero possesso di un titolo di privativa detenuto solo a scopo difensivo o di tutela di quote di mercato, senza un concreto impiego produttivo o commerciale.

Per beneficiare della cosiddetta penalty protection — l’esimente sanzionatoria in caso di successiva contestazione della maggiorazione dedotta — l’impresa deve predisporre una documentazione tecnica idonea, che ricostruisca in modo puntuale il collegamento tra le attività di ricerca e sviluppo svolte e i beni immateriali cui i relativi costi si riferiscono; è un profilo che nella prassi rappresenta spesso il principale terreno di contestazione in sede di verifica, e che richiede una strutturazione contabile per progetti o centri di costo fin dall’avvio delle attività.

3. Conclusioni

La gestione di brevetti e marchi impone alle imprese di muoversi su due binari paralleli: da un lato la corretta strutturazione civilistica dei contratti di licenza o cessione, con particolare attenzione alla trascrizione presso l’UIBM e alla tutela dell’uso effettivo del segno; dall’altro una pianificazione fiscale che tenga conto dei vincoli di ammortamento dell’art. 103 TUIR, del trattamento delle royalties nei rapporti interni e internazionali, e delle opportunità offerte dal Patent Box.

Data la stratificazione di norme, prassi amministrativa e giurisprudenza che caratterizza la materia — e la frequenza con cui il legislatore interviene a modificarla — è opportuno che ogni operazione significativa su questi asset sia preceduta da una valutazione congiunta legale e tributaria, calibrata sul caso concreto.

Cancellare una società con debiti: cosa dice la legge

Chiudere un’impresa che ha ancora debiti verso fornitori, banche o Fisco è una delle situazioni più delicate nella vita di una società.

Molti imprenditori pensano che basti “cancellare” la società dal Registro delle Imprese per far sparire anche i debiti.

Non è così, e capire perché è essenziale per evitare brutte sorprese — sia per chi gestisce la liquidazione, sia per i soci.

1. La cancellazione non cancella i debiti

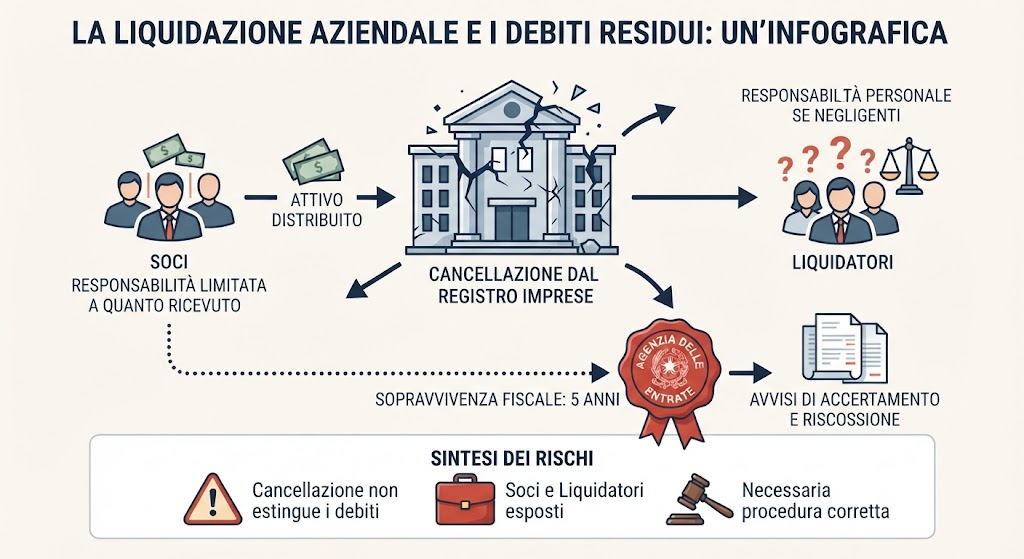
Il punto di partenza è l’articolo 2495 del Codice Civile, che regola gli effetti della cancellazione delle società di capitali (Srl, Spa, Sapa) dal Registro delle Imprese al termine della liquidazione.

La norma stabilisce che, dopo la cancellazione, i creditori sociali non soddisfatti possono comunque far valere i loro crediti:

  • nei confronti dei soci, ma solo fino a concorrenza di quanto questi hanno ricevuto in sede di riparto finale della liquidazione (o, se la liquidazione non ha prodotto attivo, non rispondono affatto, salvo i casi di responsabilità illimitata previsti per legge, come nelle società di persone);
  • nei confronti dei liquidatori, se il mancato pagamento è dipeso da loro colpa.

In pratica: la cancellazione estingue la società come soggetto giuridico, ma i debiti non pagati non si dissolvono nel nulla.

Si “spostano” verso i soci (nei limiti di quanto incassato) e, in caso di negligenza, verso i liquidatori.

Per le società di persone (Snc, Sas) il discorso è diverso.

Infatti i soci illimitatamente responsabili (soci accomandatari nella Sas, tutti i soci nella Snc) rispondono dei debiti sociali con il proprio patrimonio personale anche dopo lo scioglimento, senza il limite di quanto percepito in liquidazione.

2. Il procedimento corretto di liquidazione

Prima di arrivare alla cancellazione, la legge impone un percorso preciso:

  1. Delibera di scioglimento e messa in liquidazione della società, con nomina di uno o più liquidatori.
  2. Gestione della fase liquidatoria: i liquidatori devono realizzare l’attivo (vendere beni, incassare crediti) e pagare i debiti secondo l’ordine delle cause legittime di prelazione (creditori privilegiati prima dei chirografari).
  3. Bilancio finale di liquidazione e piano di riparto tra i soci dell’eventuale residuo attivo.
  4. Cancellazione dal Registro delle Imprese, che ha efficacia costitutiva: da quel momento la società cessa di esistere come soggetto di diritto (Cass. SS.UU. n. 6070/2013).

Il punto critico è proprio la fase 2: se i liquidatori distribuiscono attivo ai soci senza aver prima soddisfatto (o accantonato le somme per) i creditori noti, rispondono personalmente del danno.

Anche l’omessa tenuta di una contabilità corretta durante la liquidazione può generare responsabilità.

3. Se l’attivo non basta a pagare tutti i debiti

Quando la società è in liquidazione ma i debiti superano l’attivo disponibile, i liquidatori non possono semplicemente “chiudere” ignorando i creditori.

Le strade sono essenzialmente due:

  • Accesso a una procedura concorsuale (liquidazione giudiziale, ex fallimento, o liquidazione controllata per i soggetti minori, secondo il Codice della Crisi d’Impresa e dell’Insolvenza, D.Lgs. 14/2019), che regola il concorso ordinato dei creditori sul patrimonio residuo.
  • Composizione negoziata o accordi stragiudiziali con i creditori, se la situazione lo consente, prima di procedere alla liquidazione volontaria.

Una cancellazione “frettolosa” di una società insolvente, senza attivare le procedure previste, espone amministratori e liquidatori a responsabilità civile e, in presenza di determinati elementi, anche a profili di rilevanza penale (ad esempio bancarotta, se si tratta di soggetto fallibile).

4. Il caso particolare del Fisco: l’articolo 28 del D.Lgs. 175/2014

Sul piano tributario esiste una regola speciale.

L’articolo 28, comma 4, del D.Lgs. 175/2014 (decreto sulle semplificazioni fiscali) stabilisce che: “Ai soli fini della validità e dell’efficacia degli atti di liquidazione, accertamento, contenzioso e riscossione dei tributi, l’estinzione della società prevista dall’articolo 2495 c.c. ha effetto trascorsi cinque anni dalla richiesta di cancellazione dal Registro delle Imprese.”

Significa che, per l’Agenzia delle Entrate e l’Agenzia delle Entrate-Riscossione, la società “sopravvive” fiscalmente per cinque anni dopo la cancellazione civilistica. In questo periodo il Fisco può:

  • notificare avvisi di accertamento riferiti ad annualità pregresse;
  • proseguire o avviare azioni di riscossione;
  • agire nei confronti di soci e liquidatori secondo le regole ordinarie (art. 2495 c.c. e art. 36 D.P.R. 602/1973, che disciplina specificamente la responsabilità di liquidatori, amministratori e soci per i debiti tributari).

La Corte Costituzionale (sentenza n. 142/2020) ha chiarito che questa finzione giuridica vale solo nei rapporti con il Fisco, non erga omnes: per tutti gli altri creditori la società resta estinta dal momento della cancellazione secondo le regole civilistiche ordinarie.

La responsabilità di soci e liquidatori verso il Fisco

L’articolo 36 del D.P.R. 602/1973 prevede regole specifiche:

  • i liquidatori rispondono in proprio se non hanno pagato le imposte dovute utilizzando l’attivo di liquidazione per soddisfare crediti di rango inferiore a quello tributario, oppure se hanno distribuito beni ai soci senza prima soddisfare i debiti fiscali;
  • i soci che hanno ricevuto denaro o beni sociali negli ultimi due periodi d’imposta precedenti la liquidazione (o durante la liquidazione stessa) rispondono nei limiti del valore ricevuto;
  • gli amministratori possono essere chiamati a rispondere se hanno compiuto operazioni di liquidazione di fatto senza rispettare le regole, o hanno occultato attività sociali.

L’Amministrazione finanziaria ha l’onere di provare, in sede di accertamento della responsabilità di soci/liquidatori, la distribuzione dell’attivo e la sua misura.

5. Cancellazione d’ufficio per inattività

Un caso diverso è la cancellazione d’ufficio prevista dall’articolo 2490, comma 6, c.c. e da alcune norme del Registro delle Imprese per le società che non depositano il bilancio da tre anni consecutivi o risultano inattive.

Anche qui, la cancellazione formale non estingue automaticamente i debiti: si applicano gli stessi principi dell’art. 2495 c.c. sulla responsabilità dei soci limitata a quanto riscosso e dei liquidatori (o degli ultimi amministratori, se non è stata avviata una liquidazione formale) per colpa nella gestione.

6. Cosa non funziona e i rischi di farlo

Alcune pratiche diffuse per “liberarsi” di una società indebitata sono rischiose o illegittime:

  • Cancellazione senza liquidazione regolare, sperando che i creditori non si accorgano di nulla: espone liquidatori e amministratori a responsabilità personale, e non impedisce ai creditori di agire.
  • Cessione delle quote a soggetti “prestanome” poco prima della cancellazione, spesso a cittadini esteri irreperibili, per poi cancellare la società: pratica nota e attenzionata dalla Guardia di Finanza e dall’Agenzia delle Entrate; può configurare reati (bancarotta fraudolenta, riciclaggio, sottrazione fraudolenta al pagamento di imposte).
  • Distribuzione di beni ai soci prima di pagare i creditori: genera responsabilità diretta di liquidatori e soci, sia civilistica che fiscale.

In sintesi

Non esiste una scorciatoia per liberarsi di una società indebitata semplicemente cancellandola.

La normativa civilistica e fiscale è costruita apposta per impedire che la chiusura formale di un’impresa diventi uno strumento per eludere i creditori: la responsabilità si trasferisce, in misura diversa, su soci e liquidatori, e per il Fisco la società resta “attiva” per altri cinque anni dopo la cancellazione.

Chi si trova a gestire la chiusura di una società con debiti dovrebbe sempre valutare, con l’assistenza di un commercialista e, se necessario, di un legale, se la strada corretta sia una liquidazione ordinaria ben documentata, un accordo con i creditori, oppure l’accesso a una procedura concorsuale.

La scelta sbagliata può trasformare un debito della società in un debito personale.

L’art. 23 del D.Lgs. n. 148/2026 recepisce la presunzione di origine giurisprudenziale e ne restringe i confini applicativi

Da regola di formazione giurisprudenziale a norma di legge

L’art. 23 del D.Lgs. 7 agosto 2026, n. 148 riscrive uno degli strumenti più particolari dell’accertamento fiscale: la presunzione secondo cui gli utili non contabilizzati, accertati in capo a una società di capitali con pochi soci, si considerano distribuiti a questi ultimi.

Si tratta di un istituto singolare soprattutto per come è nato. Per lungo tempo, infatti, non è esistita alcuna norma che imponesse una forma di tassazione per trasparenza alle società di capitali con compagine ristretta: è stata la Corte di Cassazione, facendo leva sulle presunzioni semplici, a costruire questo meccanismo in via interpretativa.

Il ragionamento di fondo è arcinoto: quando i soci sono pochi, è verosimile che partecipino in modo più stretto alla gestione sociale e si controllino reciprocamente; da ciò discende, secondo un criterio di normalità, che gli utili sottratti alla contabilità siano stati conosciuti e ripartiti tra loro, salva la possibilità di dimostrare il contrario.

È importante sottolineare che il fatto noto da cui parte l’inferenza non è, secondo i giudici di legittimità, l’esistenza stessa del maggior reddito accertato — cosa che farebbe cadere il ragionamento nella cosiddetta doppia presunzione — bensì la ristrettezza della compagine sociale, unita alla regola di esperienza che a tale caratteristica viene tradizionalmente collegata.

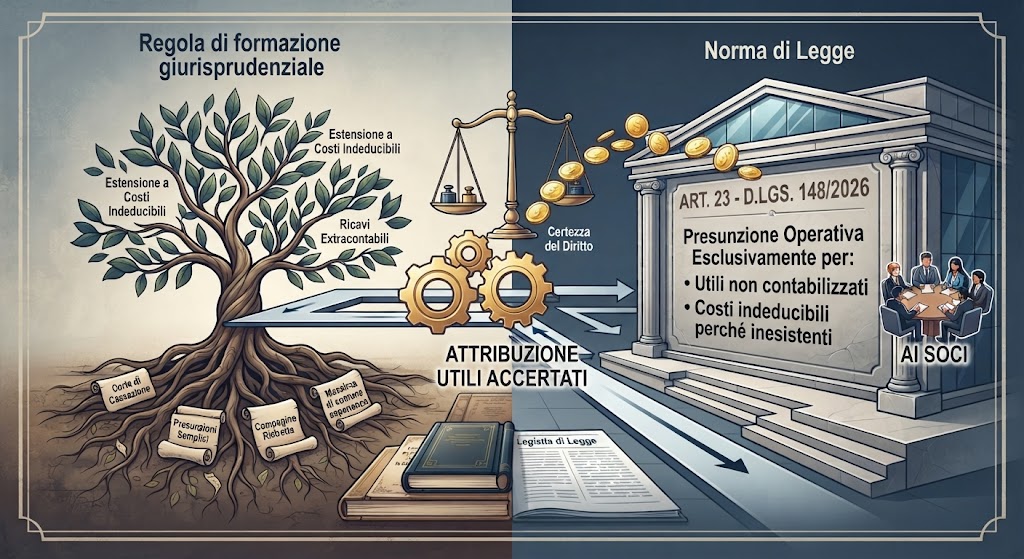
L’art. 23 rappresenta quindi una svolta importante. Il legislatore non inventa una presunzione nuova, ma dà veste normativa a una costruzione già consolidata nella giurisprudenza, definendone però in modo puntuale i presupposti oggettivi. È soprattutto questa delimitazione, più che il semplice riconoscimento formale dell’istituto, il vero nucleo della riforma.

L’origine della presunzione di distribuzione

Da tempo i giudici ritengono legittimo presumere che gli utili extracontabili accertati in capo a una società a ristretta base partecipativa siano stati ripartiti tra i soci in proporzione alle quote di ciascuno.

La ristrettezza della compagine sociale, di per sé, non fa scattare una presunzione di legge. Nella lettura della Cassazione, essa è piuttosto il fatto da cui, secondo una massima di comune esperienza, si può dedurre un grado elevato di conoscenza delle vicende sociali e di controllo reciproco tra i soci.

Nel corso degli anni questo schema si è arricchito di numerose precisazioni: si è chiarito, ad esempio, che non è necessario che la società abbia natura familiare, e che il contribuente può comunque superare la presunzione dimostrando che gli utili non sono stati in realtà distribuiti.

Su questo secondo aspetto, tuttavia, la giurisprudenza non è sempre stata coerente.

Un tentativo importante di ricomporre il contrasto si trova in Cass., sez. trib., 10 ottobre 2024, n. 26473. La Corte, riconoscendo apertamente l’esistenza di orientamenti divergenti, ha affermato che la prova contraria può consistere anche nella dimostrazione che il socio è rimasto estraneo alla gestione e alla conduzione della società, senza che sia sempre necessario provare che gli utili siano stati accantonati, reinvestiti o appropriati da terzi.

Questo orientamento conferma un punto centrale: la presunzione ha natura relativa. Se il suo fondamento è la normale compartecipazione alla gestione derivante dalla ristrettezza della compagine, la prova che tale regola di esperienza non corrisponde alla situazione concreta deve poter incidere sull’operatività stessa della presunzione.

Ricavi non dichiarati e costi mai sostenuti

Il ragionamento presuntivo mostra la sua coerenza massima quando l’accertamento a carico della società ha fatto emergere ricavi effettivamente conseguiti ma non registrati in contabilità.

In un caso simile esiste una ricchezza reale, prodotta dalla società, che tuttavia non compare nei documenti contabili. L’idea che tale ricchezza sia stata sottratta alla società e fatta confluire nel patrimonio dei soci è, dal punto di vista economico, un passaggio logico ragionevole.

Un discorso analogo vale quando il maggior reddito deriva dalla contabilizzazione di costi mai realmente sostenuti. Se il costo non esiste, la sua registrazione ha artificialmente abbassato l’utile risultante dai bilanci, mentre la corrispondente somma è rimasta nella disponibilità della società. In presenza degli altri presupposti richiesti, diventa quindi plausibile ipotizzare che sia stata attribuita ai soci.

È proprio su questa fattispecie che si sono formati numerosi precedenti, tra cui Cass., sez. V, 4 aprile 2022, n. 10679, che ha confermato l’operatività della presunzione in presenza di costi fittizi, restando ferma la possibilità per il contribuente di fornire prova contraria.

Fino a questo punto la costruzione, pur discutibile sotto altri aspetti, mantiene una propria logica economica: al maggior reddito imponibile corrisponde una ricchezza che, in concreto, non risulta essere uscita dal patrimonio societario. Le difficoltà nascono quando questo collegamento viene meno.

Il caso dei costi reali ma non deducibili

La giurisprudenza, infatti, ha progressivamente allargato l’ambito della presunzione fino a comprendere un’ipotesi molto diversa: quella del costo effettivamente sostenuto, ma non deducibile ai fini fiscali.

Questa linea interpretativa compare già in Cass., sez. V, 12 novembre 2020, n. 25501, e viene poi affermata con particolare chiarezza da Cass., sez. V, 2 febbraio 2021, n. 2224, secondo cui la presunzione si applicherebbe anche quando il costo, benché realmente sostenuto, risulti indeducibile per motivi come la violazione del principio di competenza, la mancanza di inerenza o l’applicazione di specifiche disposizioni fiscali restrittive.

Cass., sez. V, 4 maggio 2021, n. 11599 rende ancora più evidente la criticità: in quella pronuncia la presunzione viene applicata anche a un costo realmente sostenuto — nel caso specifico, un’imposta pagata ma non deducibile fiscalmente — respingendo l’obiezione secondo cui il disconoscimento fiscale di un esborso reale non può far sorgere una disponibilità economica suscettibile di essere distribuita.

La sentenza n. 10679/2022 riprende questa impostazione, affermando che la ripresa a tassazione di costi indeducibili determinerebbe comunque un incremento del reddito d’impresa idoneo ad alimentare la presunzione a carico dei soci.

È in questo punto che la costruzione giurisprudenziale mostra il suo profilo più problematico.

Reddito imponibile e ricchezza realmente disponibile

È necessario distinguere due concetti che restano concettualmente distinti.

Un costo inesistente non comporta alcuna vera uscita di denaro dal patrimonio sociale. Se la società registra un costo di 100 che in realtà non ha mai sostenuto, la ripresa fiscale di quella somma può corrispondere a una disponibilità economica rimasta effettivamente nella società.

Le cose cambiano radicalmente quando quel costo di 100 è reale, documentato e realmente pagato, ma non deducibile perché privo del requisito di inerenza, imputato a un esercizio sbagliato o soggetto a un limite fiscale specifico. In questa seconda ipotesi la rettifica fa senz’altro aumentare il reddito imponibile, ma non fa riapparire alcuna disponibilità finanziaria, perché quella somma è realmente uscita dal patrimonio della società.

L’orientamento più ampio della Cassazione finisce dunque per sovrapporre due nozioni che dovrebbero restare separate: il maggior reddito fiscale e il maggior utile economicamente disponibile. Il primo può derivare da una semplice variazione in aumento prevista dalle norme tributarie; il secondo presuppone, invece, l’esistenza di una ricchezza realmente nella disponibilità dei soggetti coinvolti.

È proprio in questo contesto che va collocato l’art. 23.

I nuovi presupposti previsti dalla legge

La nuova norma stabilisce che, in caso di accertamento del reddito nei confronti di società di capitali a ristretta base partecipativa, la distribuzione ai soci degli utili corrispondenti si presume — salvo prova contraria — soltanto quando risulti accertata, sulla base di elementi certi e precisi, anche di natura presuntiva, l’esistenza di:

  • componenti reddituali positivi imponibili, non contabilizzati e non dichiarati;
  • componenti reddituali negativi che hanno concorso a formare il reddito ma sono indeducibili perché in realtà inesistenti.

La disposizione dà attuazione al criterio fissato dalla legge delega n. 111/2023, che mirava proprio a circoscrivere la possibilità di presumere la distribuzione a queste due fattispecie, nell’ottica di garantire maggiore certezza del diritto in materia tributaria.

Il significato dell’art. 23 va quindi ben oltre la semplice trasposizione in legge di una regola nata in via giurisprudenziale.

Il peso della parola “esclusivamente”

La parola forse più rilevante dell’intera disposizione è “esclusivamente”.

Il legislatore non si limita a dire che la presunzione si applica nei casi elencati: stabilisce che opera solo in presenza di quelle condizioni. La delimitazione, quindi, appare tassativa e non esemplificativa.

Ancora più significativa è la formulazione della lettera b): non si parla genericamente di componenti negativi “indeducibili”, ma di componenti indeducibili “perché inesistenti”.

Il confronto con la giurisprudenza precedente è inevitabile. L’orientamento sviluppato dalle pronunce sopra richiamate aveva finito per rendere quasi irrilevante la ragione dell’indeducibilità. Il legislatore del 2026, al contrario, seleziona una sola ipotesi: l’inesistenza del costo.

Da ciò deriva che non possono più fondare, da soli, la presunzione di distribuzione: i costi realmente sostenuti ma privi del requisito di inerenza; i costi imputati all’esercizio sbagliato; le variazioni dovute a limiti quantitativi di deducibilità; le rettifiche relative ad ammortamenti e accantonamenti; e, più in generale, tutte le variazioni fiscali che aumentano il reddito imponibile senza portare alla luce una ricchezza realmente sottratta alla contabilità.

La trasformazione della presunzione in norma di legge produce quindi, sotto questo profilo, un effetto di restrizione e non di ampliamento del suo campo di applicazione.

Il requisito degli elementi certi e precisi

Vi è un secondo aspetto degno di attenzione.

La presunzione di distribuzione può scattare soltanto se l’esistenza delle due categorie di componenti reddituali è accertata “sulla base di elementi certi e precisi, anche di natura presuntiva”.

La precisazione “anche di natura presuntiva” esclude che la norma vieti in assoluto il ricorso a presunzioni nella ricostruzione del reddito societario. Ciò non toglie però rilevanza al riferimento agli elementi “certi e precisi”.

La disposizione sembra piuttosto pretendere che il fatto posto alla base della successiva presunzione di distribuzione abbia una consistenza particolare. La semplice qualificazione della società come entità a ristretta base non basta a trasformare automaticamente ogni rettifica del reddito societario in reddito del socio: occorre prima accertare, nei termini indicati dalla norma, l’esistenza di una delle due situazioni tassativamente previste. Solo a quel punto può scattare la presunzione di distribuzione.

Cosa sopravvive della giurisprudenza precedente

L’art. 23 non azzera l’intera elaborazione giurisprudenziale maturata negli anni.

Restano validi, anzitutto, i criteri utilizzati per individuare la ristretta base partecipativa, dal momento che la nuova norma non ne offre una definizione. Rimane inoltre centrale la natura relativa della presunzione, dato che il legislatore ha mantenuto espressamente la clausola “salvo prova contraria”.

Dovrebbero conservare rilevanza, quindi, gli orientamenti relativi all’accantonamento e al reinvestimento degli utili e, in particolare, il principio fissato da Cass. n. 26473/2024 sulla possibilità di dimostrare, nei casi opportuni, l’estraneità del socio alla gestione societaria.

Ciò che invece non sembra destinato a resistere è la parte della giurisprudenza che aveva ampliato l’oggetto stesso della presunzione oltre le due categorie oggi previste dalla legge. In particolare, l’equiparazione tra costi realmente sostenuti ma fiscalmente indeducibili e costi inesistenti appare ormai incompatibile con il nuovo quadro normativo.

Entrata in vigore e questioni di diritto transitorio

Il D.Lgs. n. 148/2026 è stato pubblicato in Gazzetta Ufficiale l’11 agosto 2026 ed è entrato in vigore il giorno successivo. L’art. 23 non prevede una disciplina transitoria specifica.

Il tema del suo impatto sulle annualità precedenti e sui rapporti già instaurati va quindi affrontato con prudenza. Non pare corretto risolverlo limitandosi a qualificare la norma come una nuova regola in materia di presunzioni, destinata per sua natura a valere solo per il futuro.

L’art. 23, infatti, non crea una presunzione inedita: interviene su un meccanismo già costruito e consolidato dalla giurisprudenza, gli dà per la prima volta una base normativa esplicita e, contemporaneamente, ne restringe il perimetro applicativo.

Questa particolarità rende il problema della decorrenza temporale diverso rispetto a quello che si pone abitualmente quando il legislatore introduce ex novo una presunzione legale.

Gli accertamenti notificati dopo il 12 agosto 2026

Per gli accertamenti effettuati dopo l’entrata in vigore della norma, appare difficile sostenere che l’Amministrazione finanziaria possa continuare ad applicare l’estensione giurisprudenziale della presunzione oltre i confini oggi tracciati dalla legge.

Si pensi a un accertamento notificato dopo il 12 agosto 2026, riferito a un’annualità precedente, in cui il maggior reddito della società derivi soltanto dal disconoscimento fiscale di un costo reale ma privo di inerenza. In questo caso, la pretesa avanzata nei confronti del socio non troverebbe fondamento in una norma di legge, ma solo nell’orientamento giurisprudenziale che aveva esteso la presunzione a questa fattispecie.

Dopo l’art. 23, però, l’ordinamento riconosce a livello normativo la medesima presunzione, stabilendo che, per i componenti negativi, essa opera soltanto quando siano indeducibili in quanto inesistenti.

L’argomento a favore dell’applicazione del nuovo limite agli accertamenti formati dopo l’entrata in vigore della norma appare quindi piuttosto solido, pur restando vero che la disposizione non fissa espressamente una regola di decorrenza legata ai periodi d’imposta.

Atti già notificati e contenziosi ancora aperti

Più complessa è la situazione degli accertamenti notificati prima del 12 agosto 2026 e tuttora oggetto di contenzioso.

Anche in questo caso, però, il tema non si esaurisce nella tradizionale questione dell’efficacia retroattiva dello ius superveniens. Il giudice non è chiamato semplicemente ad applicare retroattivamente una nuova presunzione legale, ma piuttosto a chiedersi se possa ancora reggere una costruzione giurisprudenziale precedente, dopo che il legislatore ha dato veste normativa alla stessa presunzione delimitandola in modo più ristretto.

Il problema si pone in modo particolarmente netto per i costi realmente sostenuti ma privi di inerenza. In passato la giurisprudenza riteneva sufficiente la loro indeducibilità per presumere la distribuzione del relativo maggior reddito. La legge oggi vigente stabilisce invece che, per i componenti negativi, la presunzione opera soltanto quando essi siano indeducibili perché inesistenti.

Esistono quindi argomenti seri per ritenere che il giudice chiamato oggi a decidere una controversia ancora pendente non possa ignorare la scelta compiuta successivamente dal legislatore, nel valutare la tenuta dell’inferenza giurisprudenziale precedente.

Questa conclusione, tuttavia, non può considerarsi scontata. L’art. 23 non contiene una disciplina transitoria né è qualificato come norma di interpretazione autentica; inoltre la Cassazione ha più volte riconosciuto natura sostanziale alle disposizioni che incidono su presunzioni e onere della prova, escludendone l’applicazione retroattiva in mancanza di una previsione espressa in tal senso.

Il punto resta quindi aperto. L’argomento a favore dei rapporti pendenti, però, non si basa semplicemente sull’invocazione dello ius superveniens: nasce piuttosto dal chiedersi se possa continuare a governare il giudizio un’estensione di origine puramente giurisprudenziale, che il legislatore — nel dare coerenza normativa alla presunzione — ha volutamente lasciato fuori dal suo perimetro.

Diversa è la situazione dei rapporti ormai definitivi: in assenza di una previsione legislativa specifica, l’art. 23 non sembra consentirne la riapertura.

Il raccordo con il nuovo Testo unico

Il meccanismo normativo presenta infine una particolarità legata all’entrata a regime dei nuovi testi unici tributari.

L’art. 23, comma 3, inserisce nel D.Lgs. 5 agosto 2026, n. 141 il nuovo art. 256-bis, che riproduce sostanzialmente la disciplina contenuta nei primi due commi dell’art. 23.

L’art. 35, comma 2, del D.Lgs. n. 148/2026 prevede di conseguenza che i commi 1 e 2 dell’art. 23 restino efficaci fino alla decorrenza indicata dall’art. 368 del nuovo Testo unico in materia di adempimenti e accertamento.

Non si tratta quindi di due discipline diverse, ma di un meccanismo di successione normativa pensato per garantire continuità: in una prima fase opera direttamente l’art. 23; successivamente la stessa disciplina confluisce nell’art. 256-bis del Testo unico.

Conclusioni: una presunzione ora più circoscritta

L’art. 23 del D.Lgs. n. 148/2026 rappresenta un intervento più incisivo di quanto potrebbe sembrare a una prima lettura.

Il legislatore non introduce una presunzione nuova. Riconosce formalmente una costruzione elaborata nel corso di decenni dalla giurisprudenza e, proprio nel momento in cui le attribuisce una base normativa esplicita, ne fissa i confini.

La giurisprudenza era arrivata ad affermare che anche un costo realmente sostenuto ma fiscalmente indeducibile potesse dar luogo a un maggior reddito presunto come distribuito ai soci. In questo modo, però, si finiva per equiparare il maggior imponibile fiscale alla maggiore ricchezza effettivamente disponibile, anche quando la relativa somma era davvero uscita dal patrimonio sociale.

L’art. 23 interrompe questo percorso. Per i componenti negativi, la presunzione oggi opera solo quando l’indeducibilità dipenda dalla loro inesistenza. Questa scelta legislativa recupera il collegamento economico che dovrebbe stare alla base del ragionamento presuntivo: deve esistere una ricchezza sottratta alla rappresentazione contabile, che possa ragionevolmente ritenersi rimasta nella disponibilità della società e poi attribuita ai soci.

Resta aperto il tema della decorrenza temporale. Per gli accertamenti formati dopo l’entrata in vigore della norma, l’argomento secondo cui l’Amministrazione debba rispettare il nuovo limite anche con riferimento ad annualità precedenti appare piuttosto solido. Per i giudizi pendenti relativi ad atti anteriori, la soluzione richiede maggiore cautela: non tanto perché si tratti di applicare retroattivamente una presunzione nuova, quanto perché occorre stabilire quale spazio possa ancora conservare un’estensione giurisprudenziale che il legislatore, nel momento di positivizzare l’istituto, ha scelto di non recepire.

In sintesi: una presunzione nata nelle aule di giustizia diventa oggi norma di legge, ma nel passaggio si restringe.

Riferimenti normativi

  • Legge 9 agosto 2023, n. 111;
  • D.Lgs. 7 agosto 2026, n. 148, art. 23.

Conoscenza dell’atto impositivo e decorrenza del termine per il ricorso: la Sentenza Cassazione n. 24973/2026

La Corte di Cassazione, con la sentenza n. 24973 depositata il 3 settembre 2026, ha stabilito che il termine di 60 giorni per la presentazione del ricorso decorre dalla piena conoscenza dell’atto da parte del contribuente (aliunde acquisita), prescindendo dalla regolarità o validità della notifica (nulla o inesistente).

La conoscenza effettiva è considerata equipollente alla notifica rituale, sanandone i vizi, a condizione che il ricorso venga proposto entro i termini di decadenza dell’azione accertativa o di riscossione.

Principali indicazioni della pronuncia

  1. Onere della prova a carico dell’Ufficio: Spetta all’Amministrazione finanziaria dimostrare la data certa in cui il contribuente ha avuto piena conoscenza dell’atto e la sua collocazione temporale entro i termini decadenziali.
  2. Accesso agli atti e decorrenza: Se il contribuente ottiene copia dell’accertamento tramite istanza di accesso agli atti (risultante da verbale di rilascio o di contraddittorio), il termine di 60 giorni per impugnare decorre da tale data.
  3. Irrilevanza della qualificazione del vizio: La distinzione tra nullità e inesistenziale della notifica perde di rilevanza ai fini della decorrenza del termine dal momento della conoscenza effettiva.

Quadro normativo e distinzioni operative

1. Art. 7-sexies L. 212/2000 (Statuto dei Diritti del Contribuente)

Introduzione dal D.Lgs. 219/2023:

  • Inesistenza della notifica: Circoscritta a casi tassativi (mancanza degli elementi essenziali, soggetti inesistenti o privi di collegamento con il destinatario).
  • Sanatoria dei vizi: La proposizione del ricorso sana ogni altro vizio, salvo il rispetto dei termini di decadenza dal potere di notifica.

2. Cartella di pagamento

La disciplina dell’equipollenza non si applica alla cartella di pagamento non notificata. Quest’ultima non è direttamente impugnabile al momento della sola conoscenza, fatti salvi i casi specifici dell’art. 12, comma 4-bis, D.P.R. 602/73 (es. pregiudizio per partecipazioni a gare d’appalto o rapporti con la P.A.).

3. Impugnazione dell’atto successivo

Qualora il contribuente riceva un atto successivo autonomamente impugnabile (es. intimazione ad adempiere o preavviso di fermo), è tenuto a impugnare quest’ultimo facendo valere l’omessa notifica dell’atto presupposto (art. 19, comma 3, D.Lgs. 546/92).

Fisco e Influencer: Controlli Estero, Incrocio Dati DAC7 e Criteri di Accertamento dei Giudici Tributari

1. Introduzione: La stretta del Fisco sulla Creator Economy

La rapida crescita della creator economy ha trasformato la gestione dell’immagine digitale e la produzione di contenuti online in modelli di business strutturati. Figure quali influencer, content creator, streamer, youtuber e digital artist generano ricavi articolati: sponsorizzazioni, merchandising, affiliazioni, abbonamenti e accordi di barter (cambio merce/servizi).

L’Amministrazione Finanziaria ha intensificato i controlli nel settore, combinando strumenti di tracciamento transfrontaliero e questionari informativi mirati. La corretta inquadratura fiscale di tali proventi è indispensabile per prevenire contenziosi.

2. Lo scambio dati internazionale e la Direttiva DAC7

Con il recepimento della Direttiva UE 2021/514 (DAC7), le piattaforme digitali residenti ed estere sono obbligate a trasmettere all’Agenzia delle Entrate i dati dei soggetti registrati.

Soglie di Segnalazione DAC7: L’obbligo di comunicazione scatta al superamento di 2.000 euro di compensi lordi annui o al compimento di più di 30 transazioni rilevanti nel periodo d’imposta.

Dall’autunno 2023, l’Agenzia invia questionari informativi a influencer, agenzie e intermediari, richiedendo:

  • Social network utilizzati, nickname e URL dei canali.
  • Tipologia di contenuti, contratti con i brand e accordi di sponsorizzazione.
  • Fatture emesse (anche verso controparti estere) ed estratti conto bancari.

3. Inquadramento Normativo: TUIR, Codice Ateco e INPS

Il TUIR non contiene una disciplina ad hoc per la categoria; l’inquadramento avviene in base ai principi generali di abitualità e organizzazione:

Tipologia AttivitàIndici QualificativiRegime Fiscale
Abituale OrganizzataContinuità della presenza online, pluralità di committenti, gestione professionale dell’immagine.Lavoro Autonomo / Impresa (Art. 53 o 55 TUIR)
OccasionaleSaltuarietà, assenza di struttura o continuità editoriale.Redditi Diversi (Art. 67 TUIR)

Novità di Settore:

  1. Codice Ateco Dedicato: Dal 1° gennaio 2025 è attivo il codice Ateco 73.11.03 («Attività di influencer marketing»), che identifica specificamente streamer, blogger, youtuber e assimilati.
  2. Circolare INPS n. 44/2025: Ha chiarito che ove l’attività assuma connotati artistico-interpretativi, si applica il regime previdenziale del fondo lavoratori dello spettacolo (ex ENPALS), con relativi obblighi in capo al committente.

4. Metodologie di Accertamento e Giurisprudenza di Merito (CGT)

L’Agenzia delle Entrate incrocia i dati dei social network (follower, engagement, frequenza dei post) con l’Anagrafe dei rapporti finanziari e le segnalazioni DAC7. Le contestazioni principali riguardano l’omessa apertura della Partita IVA (evasori totali), l’infedele dichiarazione e la mancata fatturazione dei compensi in natura (barter). Al superamento delle soglie previste dal D.Lgs. 74/2000, le violazioni assumono rilevanza penale.

Principali Orientamenti Giurisprudenziali:

  • Partita IVA d’Ufficio ed Abitualità: La CGT Piemonte (sent. 219/2023) riconduce i proventi da gestione dell’immagine al lavoro autonomo. La CGT Roma (sent. 1738/2025) ha confermato che la presenza quotidiana sui social integra l’abitualità e giustifica l’apertura d’ufficio della Partita IVA.
  • Accertamenti Bancari e Costi Forfettari: La CGT Roma (sent. 7585/2025) e la CGT Lazio (sent. 4562/2024) hanno confermato la ripresa a tassazione dei ricavi non dichiarati su conto corrente, ammettendo però il riconoscimento di costi forfettari al 30%.
  • Ricostruzione Induttiva da Post e Stories (Listino Corretto): La CGT Bergamo (sent. 177/2026) ha convalidato la ricostruzione dei ricavi basata sulla moltiplicazione dei contenuti pubblicati per un valore unitario, ma ha ridotto i parametri dell’Ufficio:
    • Valore unitario per post: ridotto da € 2.000 a € 1.500.
    • Valore unitario per story: ridotto da € 1.000 a € 500.I giudici hanno chiarito che i listini ufficiali rappresentano valori massimali per singole collaborazioni: in presenza di pacchetti plurimi (es. 69 post e 69 stories) si applica uno “sconto quantità” legato alle economie di scala.
  • IRAP e Costi di Abbigliamento:
    • IRAP: La CGT Roma (11702/2025) e la CGT Milano (3730/2025) escludono l’IRAP se la struttura di management ha funzione meramente ausiliaria rispetto all’attività artistica personale.
    • Abbigliamento: La CGT Lombardia (sent. 468/2024) ha ammesso la deducibilità al 50% dei costi di abbigliamento in quanto inerenti ma a uso promiscuo.

5. Indicazioni Operative per lo Studio e i Clienti

  1. Inquadramento Tempestivo: Adottare il codice Ateco 73.11.03 e regolarizzare la posizione IVA.
  2. Gestione dei Barter: Fatturare e contabilizzare il valore normale di beni e soggiorni ricevuti in cambio di attività promozionale.
  3. Tracciabilità dei Costi: Conservare evidenze documentali per sostenere l’inerenza delle spese ad uso promiscuo (es. abbigliamento, viaggi, attrezzatura tecnica).

Il Tar Lazio allarga il diritto di accesso agli atti tributariAccesso al fascicolo fiscale e copia degli atti: la svolta del TAR Lazio con la sentenza n. 12390/2026

Una recente sentenza del TAR Lazio (n. 12390/2026) stabilisce un principio fondamentale in materia di trasparenza fiscale e diritto di difesa. I giudici amministrativi hanno dato applicazione concreta al nuovo articolo 6-bis dello Statuto del contribuente, introdotto dalla riforma fiscale, garantendo un accesso più ampio ed efficace alla documentazione detenuta dall’amministrazione finanziaria.

Il caso: il diniego dell’Agenzia delle Entrate

La vicenda trae origine da una verifica fiscale in materia di IVA condotta nei confronti di una società operante nel settore del commercio all’ingrosso di software, hardware e illuminazione a led.

Nel corso del procedimento, l’azienda aveva avanzato formale richiesta di prendere visione ed estrarre copia di tutta la documentazione istruttoria non ancora conosciuta, inclusi:

  • Ordini di servizio;
  • Deleghe;
  • Comunicazioni interne all’amministrazione;
  • Atti relativi ai rapporti con una società estera.

L’Agenzia delle Entrate aveva accordato la semplice visione dei documenti, negando tuttavia il rilascio di copia per un atto inerente i rapporti esteri, sostenendo che tale documento non fosse stato impiegato come prova della pretesa fiscale. Di fronte al rifiuto, la società ha proposto ricorso dinanzi al Giudice Amministrativo.

Competenza e giurisdizione: spetta al Giudice Amministrativo

In via preliminare, il TAR Lazio ha chiarito la questione relativa alla giurisdizione. Le controversie relative al diritto di accesso agli atti del procedimento tributario spettano al giudice amministrativo (TAR) e non alla giustizia tributaria. La nuova normativa richiamata dallo Statuto del contribuente fa infatti diretto riferimento ai principi generali sulla trasparenza amministrativa stabiliti dalla Legge 241/1990.

Visione ed estrazione di copia: un legame indissolubile

Il nucleo centrale della pronuncia riguarda le modalità con cui il diritto di accesso deve essere garantito. Secondo il TAR:

  • La facoltà di estrarre copia deve essere riconosciuta già durante la fase di controllo e non solo al termine del procedimento.
  • Consentire la sola lettura senza rilasciare copia priva la difesa della possibilità di utilizzare efficacemente tali atti in giudizio.
  • Limitare l’accesso alla sola visione costringerebbe il contribuente a un’attività mnemonica sproporzionata.

La rilevanza dei documenti spetta al giudice, non al Fisco

Il TAR Lazio ha riaffermato che l’amministrazione finanziaria non ha il potere di valutare autonomamente se un documento sia rilevante o meno per la difesa del contribuente.

L’Agenzia delle Entrate può rigettare le istanze solo in presenza di richieste palesemente pretestuose, conformemente a quanto già espresso dall’Adunanza Plenaria del Consiglio di Stato (sentenza n. 10/2021). Spetta esclusivamente al giudice valutare l’utilità processuale di un atto.

Di conseguenza, il diritto di accesso si estende anche a:

  • Atti non utilizzati direttamente per motivare la pretesa fiscale;
  • Elementi potenziale fonte di prova a favore del contribuente non esplicitati dall’ufficio.

Le conclusioni del Tribunale

In applicazione di tali principi, il TAR Lazio ha accolto il ricorso, ordinando alla Direzione Provinciale dell’Agenzia delle Entrate la consegna integrale della documentazione richiesta, garantendo così il pieno esercizio del diritto di difesa sancito dalla Costituzione e dallo Statuto del contribuente.

Crowdfunding in Italia: cos’è e come si può attuare secondo la normativa vigente

Il crowdfunding – letteralmente “finanziamento dalla folla” – è uno strumento con cui un progetto, un’impresa o un’iniziativa raccoglie piccole somme di denaro da un numero elevato di persone, solitamente attraverso una piattaforma online dedicata. Negli ultimi anni questo settore è cambiato profondamente dal punto di vista normativo, e chi vuole lanciare una campagna in Italia oggi deve fare i conti con un quadro regolatorio europeo ormai pienamente operativo.

Le quattro forme principali di crowdfunding

Prima di entrare nel merito delle regole, è utile distinguere i modelli esistenti, perché la normativa applicabile cambia sensibilmente a seconda del tipo di operazione:

–  Donation-based: chi finanzia dona denaro senza aspettarsi nulla in cambio, tipico di raccolte benefiche o sociali.

–  Reward-based: il sostenitore riceve una ricompensa non finanziaria (un prodotto, un servizio, un riconoscimento simbolico).

–  Equity crowdfunding: chi investe riceve in cambio quote di capitale della società che raccoglie fondi, diventandone socio.

–  Lending-based crowdfunding (crowdlending o social lending): si tratta di veri e propri prestiti concessi dalla “folla”, con restituzione del capitale più interessi.

Le ultime due categorie, equity e lending “per le imprese”, sono quelle su cui interviene in modo stringente la normativa finanziaria, mentre donation e reward restano sostanzialmente fuori dal perimetro di vigilanza specifica.

Il cambiamento chiave: il Regolamento europeo ECSP

Fino a pochi anni fa l’Italia disciplinava il crowdfunding tramite un proprio regolamento Consob, pensato principalmente per le startup innovative. Questo assetto è stato superato da una normativa europea unificata.

Il Regolamento (UE) 2020/1503 del 7 ottobre 2020, noto come Regolamento ECSP (European Crowdfunding Service Providers), è diventato pienamente applicabile in Italia a partire dal novembre 2023, sostituendo le vecchie normative nazionali sulla raccolta di capitali tramite portali online. In Italia il recepimento è avvenuto attraverso un decreto legislativo dedicato, mentre a livello attuativo il quadro è stato completato dal Regolamento Consob n. 22720 del 1° giugno 2023.

Gli obiettivi dichiarati del nuovo impianto normativo sono chiari: favorire lo sviluppo del crowdfunding rafforzando la fiducia degli investitori, aumentare l’efficienza del mercato dei capitali europeo, migliorare l’accesso ai finanziamenti per le PMI e creare un vero mercato unico europeo del settore, offrendo un’alternativa al credito bancario con adeguate tutele per chi investe.

Cosa cambia in concreto

Il Regolamento ECSP ha introdotto tre novità sostanziali:

  1. Autorizzazione unica europea: le piattaforme ottengono un’unica autorizzazione valida in tutta l’Unione, con vigilanza accentrata a livello ESMA e la possibilità di attivare un “passaporto europeo” per operare in più Stati membri una volta autorizzate nel proprio Paese d’origine.
  2. Documento informativo standardizzato: ogni offerta deve essere accompagnata da un modello informativo unico, il Key Investment Information Sheet (KIIS), pensato per rendere confrontabili le informazioni chiave dell’investimento tra le diverse piattaforme europee.
  3. Fine delle piattaforme non autorizzate: dall’11 novembre 2023 solo i fornitori che hanno ottenuto l’autorizzazione come ECSP possono raccogliere capitali online in questa forma; le piattaforme non autorizzate non possono più farlo.

Chi vigila sul crowdfunding in Italia

La vigilanza è ripartita tra due autorità nazionali. Da un lato, i fornitori di servizi di crowdfunding per le imprese devono essere persone giuridiche stabilite nell’Unione Europea e autorizzate ai sensi del Regolamento ECSP, in base ai requisiti previsti dall’articolo 12 del regolamento stesso, che riguardano tra l’altro l’adeguatezza patrimoniale, i requisiti dei soci con partecipazioni rilevanti e degli esponenti aziendali, oltre a un’organizzazione di governance adeguata. Una volta ottenuta l’autorizzazione, il fornitore viene iscritto nel registro pubblico tenuto dall’ESMA e deve avviare l’operatività entro 18 mesi, restando sottoposto ai poteri di vigilanza previsti dal Testo Unico della Finanza.

Dall’altro lato resta un ruolo importante per Consob, che agisce come punto di contatto verso l’ESMA, mentre Banca d’Italia ha il compito di autorizzare i fornitori dei servizi di crowdfunding e di verificare che rispettino i requisiti di adeguatezza patrimoniale, di organizzazione, di continuità operativa e di corretta gestione amministrativa e dei rischi.

Come attuare una campagna di crowdfunding in Italia: i passaggi pratici

Per chi vuole raccogliere fondi (impresa, startup, PMI o ente del terzo settore) o promuovere una piattaforma, il percorso operativo segue oggi questa logica:

1. Scegliere il modello più adatto al proprio obiettivo. Una raccolta benefica punterà su donation o reward crowdfunding, che restano relativamente semplici da attuare anche fuori dal perimetro ECSP. Chi cerca capitale di rischio o debito per un progetto imprenditoriale dovrà invece rivolgersi a una piattaforma di equity o lending crowdfunding autorizzata.

2. Verificare che la piattaforma sia autorizzata ECSP. È un passaggio decisivo: solo le piattaforme regolarmente autorizzate possono legalmente proporre offerte di equity o lending crowdfunding “for business” in Italia e nell’UE. Il registro pubblico ESMA consente di verificare lo stato di autorizzazione di ogni operatore.

3. Predisporre la documentazione informativa richiesta, incluso il KIIS, con tutte le informazioni chiave sull’offerta, i rischi e le condizioni dell’investimento o del prestito.

4. Rispettare i limiti di raccolta e le soglie di tutela degli investitori. Il regolamento prevede test di adeguatezza per gli investitori non professionali e limiti alle somme che possono essere investite senza particolari avvertenze di rischio.

5. Considerare gli aspetti fiscali, che variano molto in base alla natura del soggetto beneficiario e al tipo di operazione. In Italia manca ancora una disciplina fiscale unitaria per il crowdfunding: la normativa italiana continua a non prevedere una regola fiscale unica, e ogni operazione viene inquadrata nelle categorie tributarie esistenti in base alle sue caratteristiche concrete, in funzione della natura del beneficiario (ente del terzo settore, impresa commerciale o privato). Per il crowdlending, ad esempio, gli interessi percepiti dall’investitore sono generalmente tassati come redditi di capitale; se la piattaforma opera solo con licenza ECSP, di norma non applica una ritenuta a titolo d’imposta e l’investitore deve dichiarare i proventi nella propria dichiarazione dei redditi.

Una novità recente per le PMI: la garanzia pubblica sul crowdlending

Un elemento che rende oggi il crowdlending più accessibile per le imprese italiane è l’estensione delle garanzie statali a questo canale di finanziamento. Un decreto interministeriale MIMIT-MEF del 7 gennaio 2026, in vigore dall’11 febbraio 2026, ha esteso per la prima volta la garanzia del Fondo di Garanzia per le PMI alle operazioni di crowdlending e social lending realizzate attraverso piattaforme autorizzate ECSP. In pratica, se una PMI ottiene un prestito tramite una piattaforma di crowdfunding coperta da questa garanzia, in caso di insolvenza è lo Stato a coprire una parte rilevante del capitale prestato, riducendo il rischio per gli investitori e, potenzialmente, il costo del credito per l’impresa.

Il quadro europeo si sta ancora muovendo

Il settore, pur avendo un impianto normativo ormai consolidato, continua a evolversi. Nel corso del 2026 il numero di piattaforme autorizzate ECSP in Europa è cresciuto in modo significativo rispetto al 2023, e nel dibattito europeo si discute di innalzare il tetto massimo di raccolta per singolo progetto, oggi fissato a 5 milioni di euro, per renderlo più adatto a operazioni di dimensioni maggiori. Chi intende avviare o gestire una campagna di crowdfunding dovrebbe quindi verificare periodicamente lo stato della normativa, poiché soglie, requisiti e agevolazioni fiscali possono cambiare nel tempo.

In sintesi

Fare crowdfunding in Italia oggi significa muoversi in un contesto europeo armonizzato: per donazioni e ricompense non ci sono barriere regolamentari specifiche, mentre per raccogliere capitale di rischio o prestiti da una platea ampia di investitori è indispensabile appoggiarsi a una piattaforma autorizzata come fornitore di servizi di crowdfunding ai sensi del Regolamento ECSP, con vigilanza condivisa tra Banca d’Italia e Consob e supervisione europea dell’ESMA. Conoscere questi passaggi, insieme alle implicazioni fiscali specifiche del proprio caso, è il primo passo per impostare una campagna solida e conforme alla legge.

La tassazione degli impianti agrivoltaici: il regime dei redditi d’impresa e il caso della cessione del diritto di superficie

Gli impianti agrivoltaici — sistemi che sollevano i moduli fotovoltaici da terra per consentire la coesistenza tra produzione di energia e coltivazione del suolo sottostante — sono oggi al centro di un doppio interesse: da un lato quello energetico e ambientale, dall’altro quello fiscale, perché intrecciano il regime dei redditi agrari con quello dei redditi d’impresa e con la tassazione dei diritti reali sui terreni. Chi possiede un fondo agricolo e valuta di ospitare un impianto agrivoltaico si trova quindi davanti a scelte che hanno conseguenze tributarie molto diverse a seconda del modello contrattuale adottato.

Come si tassa l’energia prodotta dall’impresa agricola

Il punto di partenza è l’articolo 1, comma 423, della Legge 266/2005, che da anni disciplina la produzione di energia fotovoltaica da parte degli imprenditori agricoli. La regola di base prevede una soglia di “franchigia”: fino a 260.000 kWh annui, la produzione e la cessione di energia sono considerate attività agricole connesse ai sensi dell’articolo 2135 del Codice civile e generano reddito agrario, cioè un reddito catastale forfettario particolarmente favorevole. Oltre questa soglia, il reddito derivante dall’energia eccedente si qualifica come reddito d’impresa, determinato in via forfettaria applicando un coefficiente di redditività del 25% ai ricavi, a condizione che sussista un effettivo collegamento con l’attività agricola tipica.

Per continuare a beneficiare della tassazione forfettaria sull’energia eccedente la franchigia, è necessario che l’attività risponda ad almeno uno di alcuni requisiti di connessione: l’integrazione architettonica dell’impianto in una struttura aziendale esistente, la prevalenza del volume d’affari agricolo rispetto ai ricavi da vendita di energia, oppure un rapporto minimo tra potenza installata e superficie coltivata, con la regola pratica che per ogni 10 kW di potenza eccedente i 200 kW l’azienda deve disporre di almeno un ettaro di terreno agricolo.

La novità per gli impianti a terra dal 2026

Un cambiamento rilevante riguarda gli impianti fotovoltaici con moduli a terra, distinti dagli impianti agrivoltaici veri e propri: il Decreto Legge 63/2024, convertito nella Legge 101/2024, ha stabilito che per questi impianti entrati in esercizio a partire dal 1° gennaio 2026 il reddito derivante dall’energia eccedente la franchigia di 260.000 kWh non sarà più determinato in modo forfettario, ma con le regole ordinarie del reddito d’impresa, calcolato come differenza tra ricavi e costi effettivi. Gli impianti agrivoltaici propriamente detti — quelli con moduli sollevati da terra tramite strutture che permettono la prosecuzione dell’attività agricola sottostante, conformi ai requisiti minimi di altezza previsti dal Decreto Ministeriale sull’Agrivoltaico PNRR — restano invece nel regime forfettario agevolato, proprio perché mantengono la funzione agricola del terreno e non ricadono nella categoria degli impianti “a terra” oggetto della stretta normativa.

Questa distinzione tecnica ha quindi conseguenze fiscali dirette: la qualificazione di un impianto come “agrivoltaico” anziché come semplice “fotovoltaico a terra” non è solo una questione tecnico-agronomica, ma determina il regime impositivo applicabile all’impresa agricola che lo gestisce.

Il modello alternativo: la cessione del diritto di superficie da parte del proprietario

Molto spesso, però, chi possiede il terreno non realizza direttamente l’impianto, ma lo concede in uso a un operatore energetico terzo. Tra le formule contrattuali più diffuse c’è la costituzione del diritto di superficie, disciplinata dagli articoli 952-956 del Codice civile: il proprietario del fondo attribuisce a un altro soggetto il diritto di costruire e mantenere l’impianto sopra il suolo, ricevendo in cambio un corrispettivo (una tantum o periodico), mentre resta proprietario del terreno sottostante. Si tratta di un diritto reale distinto dalla proprietà del suolo, tanto che il superficiario può disporne pienamente — anche offrendolo in garanzia per ottenere finanziamenti bancari — per tutta la durata del contratto, generalmente compresa tra 20 e 30 anni, al termine della quale il proprietario può recuperare la piena disponibilità del fondo, spesso con obbligo di ripristino dei luoghi a carico dell’operatore.

Il trattamento ai fini delle imposte indirette

Sul piano dell’IVA, l’Agenzia delle Entrate ha chiarito da tempo, con la risoluzione n. 112/E del 2009, che la costituzione del diritto di superficie su un terreno agricolo non qualificabile come area edificabile resta fuori dal campo di applicazione dell’imposta sul valore aggiunto, perché la realizzazione dell’impianto non è sufficiente a mutare la destinazione urbanistica del fondo, che continua a essere considerato agricolo anche dopo l’installazione dei pannelli.

L’atto sconta invece l’imposta di registro, oltre alle imposte ipotecaria e catastale in misura proporzionale. Qui però esiste un contrasto interpretativo di rilievo: l’Agenzia delle Entrate ha storicamente applicato l’aliquota del 15%, tipica dei trasferimenti di terreni agricoli, mentre la Corte di Cassazione ha più volte affermato che, trattandosi della costituzione di un diritto reale immobiliare di godimento e non di un vero trasferimento di proprietà, l’aliquota corretta è quella ridotta del 9%. Nella prassi, questa discrepanza tra orientamento dell’Amministrazione finanziaria e orientamento giurisprudenziale resta un punto da valutare con attenzione al momento della stipula.

Il trattamento ai fini delle imposte dirette: dalla persona fisica all’impresa

Il profilo più delicato riguarda la tassazione del corrispettivo percepito dal proprietario per la costituzione del diritto di superficie, che cambia radicalmente a seconda che il proprietario sia una persona fisica privata o un soggetto che agisce in regime d’impresa.

Se il proprietario è un privato, il compenso ricevuto rientra tradizionalmente nella categoria dei “redditi diversi” prevista dall’articolo 67 del TUIR, e non richiede l’apertura di una posizione fiscale complessa: si tratta di un reddito aggiuntivo che il proprietario dichiara come tale, senza dover gestire IVA o contabilità d’impresa.

Su questo punto, tuttavia, è intervenuta una modifica normativa importante. Fino al 31 dicembre 2023, l’orientamento consolidato — confermato anche dalla Corte di Cassazione — distingueva tra terreni posseduti da più o da meno di cinque anni: se il fondo era posseduto da oltre un quinquennio, la plusvalenza derivante dalla costituzione del diritto di superficie non generava reddito diverso imponibile ai sensi dell’articolo 67, lettera l), del TUIR, proprio perché si trattava della cessione di un vero diritto reale e non della semplice assunzione di un obbligo di “permettere” l’uso del terreno. La Legge di Bilancio 2024 ha riformulato l’articolo 67 del TUIR, stabilendo che i redditi derivanti dalla costituzione di diritti reali di godimento — compreso il diritto di superficie, e anche l’usufrutto quando abbinato ad esso — sono redditi diversi imponibili indipendentemente dalla durata del possesso del fondo, superando così la distinzione tra cessioni infraquinquennali e ultraquinquennali che valeva fino ad allora ai fini IRPEF.

Va segnalato che, proprio su questo tema, la giurisprudenza più recente ha continuato a offrire pronunce rilevanti per i periodi d’imposta precedenti alla riforma: la Corte di Cassazione, con un’ordinanza del 2026, ha ribadito che l’Agenzia delle Entrate non può inquadrare la cessione del diritto di superficie come un semplice obbligo di “permettere” tassabile ai sensi dell’articolo 67, lettera l), del TUIR, quando l’atto costituisce effettivamente un diritto reale di godimento; nel caso specifico, relativo a un terreno pervenuto per successione, i giudici hanno escluso l’imponibilità della plusvalenza secondo la disciplina applicabile all’epoca dei fatti. Questo conferma che, per le operazioni concluse prima dell’entrata in vigore della riforma 2024, la qualificazione della singola fattispecie contrattuale resta determinante e può ancora essere oggetto di contenzioso.

Se il proprietario è un imprenditore (agricolo o di altro tipo, in regime di reddito d’impresa), il corrispettivo per la costituzione del diritto di superficie segue invece le regole ordinarie del reddito d’impresa. In base all’articolo 9, comma 5, del TUIR, le disposizioni relative alle cessioni a titolo oneroso si applicano anche agli atti che comportano la costituzione o il trasferimento di diritti reali di godimento: la somma percepita è quindi trattata come una plusvalenza imponibile, tassabile secondo le regole ordinarie e, se il fondo è stato posseduto per almeno tre anni, potenzialmente rateizzabile su più periodi d’imposta ai sensi dell’articolo 86, comma 4, del TUIR. La stessa plusvalenza concorre inoltre alla formazione della base imponibile IRAP.

Diritto di superficie o affitto: due strade fiscalmente diverse

Accanto alla costituzione del diritto di superficie, il proprietario del terreno può scegliere la strada più semplice della locazione, mantenendo la piena proprietà del fondo e concedendo solo il godimento temporaneo all’operatore energetico. Fiscalmente le due opzioni non sono equivalenti: il contratto di affitto di un terreno agricolo destinato a impianti fotovoltaici o agrivoltaici sconta l’imposta di registro con l’aliquota agevolata dello 0,5%, proprio perché il terreno non cambia destinazione urbanistica e non è considerato edificabile, mentre — come visto — la costituzione del diritto di superficie sconta l’imposta di registro in misura ben più elevata (15% secondo l’Agenzia, 9% secondo la Cassazione). In compenso, il diritto di superficie offre maggiori tutele giuridiche all’operatore, che acquisisce un diritto reale opponibile a terzi e utilizzabile anche come garanzia per finanziamenti, ragione per cui resta la formula preferita nella prassi contrattuale del settore.

Un tema specifico dell’agrivoltaico avanzato

Nei modelli di agrivoltaico più evoluti, la sola costituzione del diritto di superficie a favore della società energetica non basta a garantire la continuità dell’attività agricola richiesta dalla normativa di settore, perché la coltivazione del fondo non rientra automaticamente tra le facoltà proprie del diritto di superficie. Per questo motivo la prassi contrattuale prevede spesso strutture complementari — accordi specifici che regolano chi conduce l’attività agricola sotto i moduli, con riflessi anche sulla ripartizione dei ricavi e sulla qualificazione fiscale delle diverse componenti economiche dell’operazione (canone per il diritto di superficie da un lato, eventuali proventi agricoli o quote di revenue sharing dall’altro).

In sintesi

La tassazione degli impianti agrivoltaici si muove su due binari che vanno tenuti distinti. Se è l’imprenditore agricolo a realizzare e gestire l’impianto, il reddito da energia prodotta beneficia del regime forfettario agevolato entro la soglia di 260.000 kWh, e — a differenza dei semplici impianti fotovoltaici a terra, penalizzati dalla riforma in vigore dal 2026 — mantiene tale regime anche oltre la soglia se rispetta i requisiti di “agrarietà” e la configurazione tecnica propria dell’agrivoltaico. Se invece il proprietario del terreno cede il diritto di superficie a un operatore terzo, il corrispettivo ricevuto è oggi sempre imponibile come reddito diverso se il proprietario è un privato — indipendentemente dalla durata del possesso del fondo, dopo la riforma del 2024 — mentre segue le regole ordinarie del reddito d’impresa, con relativa plusvalenza rateizzabile e rilevanza IRAP, se il cedente opera in regime d’impresa. A ciò si aggiunge, sul fronte delle imposte indirette, un’incertezza ancora aperta sull’aliquota di registro applicabile (15% secondo l’Agenzia delle Entrate, 9% secondo la Cassazione), che rende opportuna una valutazione caso per caso prima della stipula del contratto.