
Chiudere un’impresa che ha ancora debiti verso fornitori, banche o Fisco è una delle situazioni più delicate nella vita di una società.
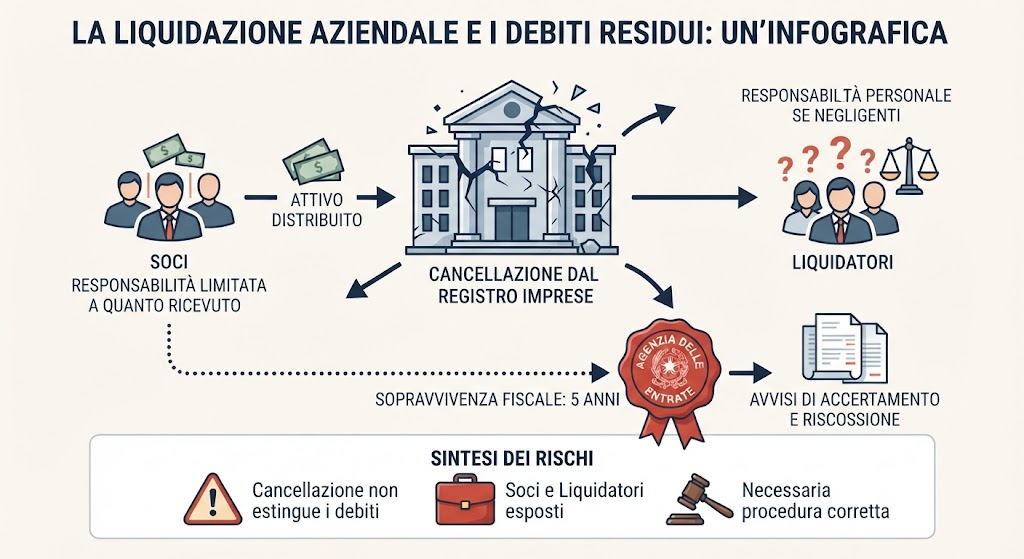
Molti imprenditori pensano che basti “cancellare” la società dal Registro delle Imprese per far sparire anche i debiti.
Non è così, e capire perché è essenziale per evitare brutte sorprese — sia per chi gestisce la liquidazione, sia per i soci.
1. La cancellazione non cancella i debiti
Il punto di partenza è l’articolo 2495 del Codice Civile, che regola gli effetti della cancellazione delle società di capitali (Srl, Spa, Sapa) dal Registro delle Imprese al termine della liquidazione.
La norma stabilisce che, dopo la cancellazione, i creditori sociali non soddisfatti possono comunque far valere i loro crediti:
- nei confronti dei soci, ma solo fino a concorrenza di quanto questi hanno ricevuto in sede di riparto finale della liquidazione (o, se la liquidazione non ha prodotto attivo, non rispondono affatto, salvo i casi di responsabilità illimitata previsti per legge, come nelle società di persone);
- nei confronti dei liquidatori, se il mancato pagamento è dipeso da loro colpa.
In pratica: la cancellazione estingue la società come soggetto giuridico, ma i debiti non pagati non si dissolvono nel nulla.
Si “spostano” verso i soci (nei limiti di quanto incassato) e, in caso di negligenza, verso i liquidatori.
Per le società di persone (Snc, Sas) il discorso è diverso.
Infatti i soci illimitatamente responsabili (soci accomandatari nella Sas, tutti i soci nella Snc) rispondono dei debiti sociali con il proprio patrimonio personale anche dopo lo scioglimento, senza il limite di quanto percepito in liquidazione.
2. Il procedimento corretto di liquidazione
Prima di arrivare alla cancellazione, la legge impone un percorso preciso:
- Delibera di scioglimento e messa in liquidazione della società, con nomina di uno o più liquidatori.
- Gestione della fase liquidatoria: i liquidatori devono realizzare l’attivo (vendere beni, incassare crediti) e pagare i debiti secondo l’ordine delle cause legittime di prelazione (creditori privilegiati prima dei chirografari).
- Bilancio finale di liquidazione e piano di riparto tra i soci dell’eventuale residuo attivo.
- Cancellazione dal Registro delle Imprese, che ha efficacia costitutiva: da quel momento la società cessa di esistere come soggetto di diritto (Cass. SS.UU. n. 6070/2013).
Il punto critico è proprio la fase 2: se i liquidatori distribuiscono attivo ai soci senza aver prima soddisfatto (o accantonato le somme per) i creditori noti, rispondono personalmente del danno.
Anche l’omessa tenuta di una contabilità corretta durante la liquidazione può generare responsabilità.
3. Se l’attivo non basta a pagare tutti i debiti
Quando la società è in liquidazione ma i debiti superano l’attivo disponibile, i liquidatori non possono semplicemente “chiudere” ignorando i creditori.
Le strade sono essenzialmente due:
- Accesso a una procedura concorsuale (liquidazione giudiziale, ex fallimento, o liquidazione controllata per i soggetti minori, secondo il Codice della Crisi d’Impresa e dell’Insolvenza, D.Lgs. 14/2019), che regola il concorso ordinato dei creditori sul patrimonio residuo.
- Composizione negoziata o accordi stragiudiziali con i creditori, se la situazione lo consente, prima di procedere alla liquidazione volontaria.
Una cancellazione “frettolosa” di una società insolvente, senza attivare le procedure previste, espone amministratori e liquidatori a responsabilità civile e, in presenza di determinati elementi, anche a profili di rilevanza penale (ad esempio bancarotta, se si tratta di soggetto fallibile).
4. Il caso particolare del Fisco: l’articolo 28 del D.Lgs. 175/2014
Sul piano tributario esiste una regola speciale.
L’articolo 28, comma 4, del D.Lgs. 175/2014 (decreto sulle semplificazioni fiscali) stabilisce che: “Ai soli fini della validità e dell’efficacia degli atti di liquidazione, accertamento, contenzioso e riscossione dei tributi, l’estinzione della società prevista dall’articolo 2495 c.c. ha effetto trascorsi cinque anni dalla richiesta di cancellazione dal Registro delle Imprese.”
Significa che, per l’Agenzia delle Entrate e l’Agenzia delle Entrate-Riscossione, la società “sopravvive” fiscalmente per cinque anni dopo la cancellazione civilistica. In questo periodo il Fisco può:
- notificare avvisi di accertamento riferiti ad annualità pregresse;
- proseguire o avviare azioni di riscossione;
- agire nei confronti di soci e liquidatori secondo le regole ordinarie (art. 2495 c.c. e art. 36 D.P.R. 602/1973, che disciplina specificamente la responsabilità di liquidatori, amministratori e soci per i debiti tributari).
La Corte Costituzionale (sentenza n. 142/2020) ha chiarito che questa finzione giuridica vale solo nei rapporti con il Fisco, non erga omnes: per tutti gli altri creditori la società resta estinta dal momento della cancellazione secondo le regole civilistiche ordinarie.
La responsabilità di soci e liquidatori verso il Fisco
L’articolo 36 del D.P.R. 602/1973 prevede regole specifiche:
- i liquidatori rispondono in proprio se non hanno pagato le imposte dovute utilizzando l’attivo di liquidazione per soddisfare crediti di rango inferiore a quello tributario, oppure se hanno distribuito beni ai soci senza prima soddisfare i debiti fiscali;
- i soci che hanno ricevuto denaro o beni sociali negli ultimi due periodi d’imposta precedenti la liquidazione (o durante la liquidazione stessa) rispondono nei limiti del valore ricevuto;
- gli amministratori possono essere chiamati a rispondere se hanno compiuto operazioni di liquidazione di fatto senza rispettare le regole, o hanno occultato attività sociali.
L’Amministrazione finanziaria ha l’onere di provare, in sede di accertamento della responsabilità di soci/liquidatori, la distribuzione dell’attivo e la sua misura.
5. Cancellazione d’ufficio per inattività
Un caso diverso è la cancellazione d’ufficio prevista dall’articolo 2490, comma 6, c.c. e da alcune norme del Registro delle Imprese per le società che non depositano il bilancio da tre anni consecutivi o risultano inattive.
Anche qui, la cancellazione formale non estingue automaticamente i debiti: si applicano gli stessi principi dell’art. 2495 c.c. sulla responsabilità dei soci limitata a quanto riscosso e dei liquidatori (o degli ultimi amministratori, se non è stata avviata una liquidazione formale) per colpa nella gestione.
6. Cosa non funziona e i rischi di farlo
Alcune pratiche diffuse per “liberarsi” di una società indebitata sono rischiose o illegittime:
- Cancellazione senza liquidazione regolare, sperando che i creditori non si accorgano di nulla: espone liquidatori e amministratori a responsabilità personale, e non impedisce ai creditori di agire.
- Cessione delle quote a soggetti “prestanome” poco prima della cancellazione, spesso a cittadini esteri irreperibili, per poi cancellare la società: pratica nota e attenzionata dalla Guardia di Finanza e dall’Agenzia delle Entrate; può configurare reati (bancarotta fraudolenta, riciclaggio, sottrazione fraudolenta al pagamento di imposte).
- Distribuzione di beni ai soci prima di pagare i creditori: genera responsabilità diretta di liquidatori e soci, sia civilistica che fiscale.
In sintesi
Non esiste una scorciatoia per liberarsi di una società indebitata semplicemente cancellandola.
La normativa civilistica e fiscale è costruita apposta per impedire che la chiusura formale di un’impresa diventi uno strumento per eludere i creditori: la responsabilità si trasferisce, in misura diversa, su soci e liquidatori, e per il Fisco la società resta “attiva” per altri cinque anni dopo la cancellazione.
Chi si trova a gestire la chiusura di una società con debiti dovrebbe sempre valutare, con l’assistenza di un commercialista e, se necessario, di un legale, se la strada corretta sia una liquidazione ordinaria ben documentata, un accordo con i creditori, oppure l’accesso a una procedura concorsuale.
La scelta sbagliata può trasformare un debito della società in un debito personale.