
Da regola di formazione giurisprudenziale a norma di legge
L’art. 23 del D.Lgs. 7 agosto 2026, n. 148 riscrive uno degli strumenti più particolari dell’accertamento fiscale: la presunzione secondo cui gli utili non contabilizzati, accertati in capo a una società di capitali con pochi soci, si considerano distribuiti a questi ultimi.
Si tratta di un istituto singolare soprattutto per come è nato. Per lungo tempo, infatti, non è esistita alcuna norma che imponesse una forma di tassazione per trasparenza alle società di capitali con compagine ristretta: è stata la Corte di Cassazione, facendo leva sulle presunzioni semplici, a costruire questo meccanismo in via interpretativa.
Il ragionamento di fondo è arcinoto: quando i soci sono pochi, è verosimile che partecipino in modo più stretto alla gestione sociale e si controllino reciprocamente; da ciò discende, secondo un criterio di normalità, che gli utili sottratti alla contabilità siano stati conosciuti e ripartiti tra loro, salva la possibilità di dimostrare il contrario.
È importante sottolineare che il fatto noto da cui parte l’inferenza non è, secondo i giudici di legittimità, l’esistenza stessa del maggior reddito accertato — cosa che farebbe cadere il ragionamento nella cosiddetta doppia presunzione — bensì la ristrettezza della compagine sociale, unita alla regola di esperienza che a tale caratteristica viene tradizionalmente collegata.
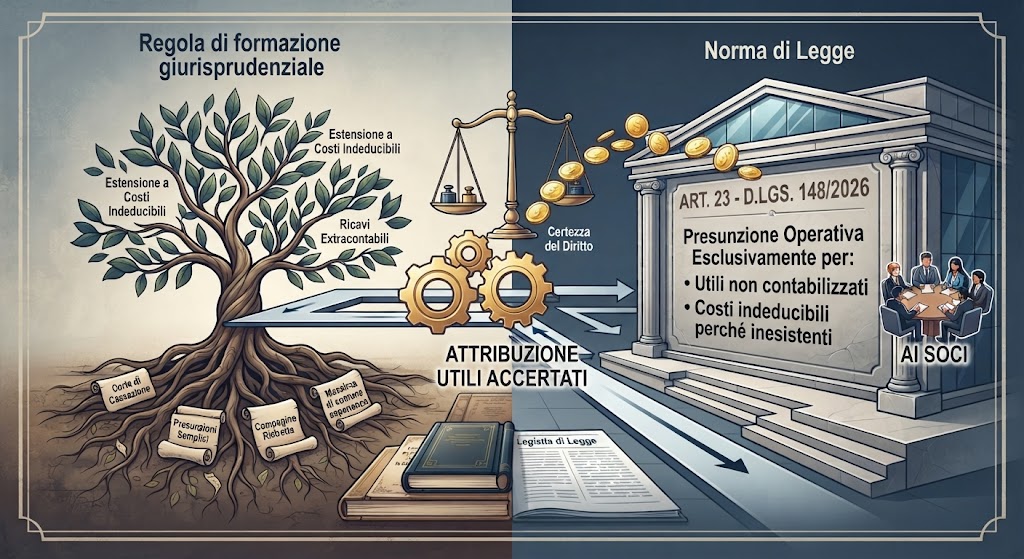
L’art. 23 rappresenta quindi una svolta importante. Il legislatore non inventa una presunzione nuova, ma dà veste normativa a una costruzione già consolidata nella giurisprudenza, definendone però in modo puntuale i presupposti oggettivi. È soprattutto questa delimitazione, più che il semplice riconoscimento formale dell’istituto, il vero nucleo della riforma.
L’origine della presunzione di distribuzione
Da tempo i giudici ritengono legittimo presumere che gli utili extracontabili accertati in capo a una società a ristretta base partecipativa siano stati ripartiti tra i soci in proporzione alle quote di ciascuno.
La ristrettezza della compagine sociale, di per sé, non fa scattare una presunzione di legge. Nella lettura della Cassazione, essa è piuttosto il fatto da cui, secondo una massima di comune esperienza, si può dedurre un grado elevato di conoscenza delle vicende sociali e di controllo reciproco tra i soci.
Nel corso degli anni questo schema si è arricchito di numerose precisazioni: si è chiarito, ad esempio, che non è necessario che la società abbia natura familiare, e che il contribuente può comunque superare la presunzione dimostrando che gli utili non sono stati in realtà distribuiti.
Su questo secondo aspetto, tuttavia, la giurisprudenza non è sempre stata coerente.
Un tentativo importante di ricomporre il contrasto si trova in Cass., sez. trib., 10 ottobre 2024, n. 26473. La Corte, riconoscendo apertamente l’esistenza di orientamenti divergenti, ha affermato che la prova contraria può consistere anche nella dimostrazione che il socio è rimasto estraneo alla gestione e alla conduzione della società, senza che sia sempre necessario provare che gli utili siano stati accantonati, reinvestiti o appropriati da terzi.
Questo orientamento conferma un punto centrale: la presunzione ha natura relativa. Se il suo fondamento è la normale compartecipazione alla gestione derivante dalla ristrettezza della compagine, la prova che tale regola di esperienza non corrisponde alla situazione concreta deve poter incidere sull’operatività stessa della presunzione.
Ricavi non dichiarati e costi mai sostenuti
Il ragionamento presuntivo mostra la sua coerenza massima quando l’accertamento a carico della società ha fatto emergere ricavi effettivamente conseguiti ma non registrati in contabilità.
In un caso simile esiste una ricchezza reale, prodotta dalla società, che tuttavia non compare nei documenti contabili. L’idea che tale ricchezza sia stata sottratta alla società e fatta confluire nel patrimonio dei soci è, dal punto di vista economico, un passaggio logico ragionevole.
Un discorso analogo vale quando il maggior reddito deriva dalla contabilizzazione di costi mai realmente sostenuti. Se il costo non esiste, la sua registrazione ha artificialmente abbassato l’utile risultante dai bilanci, mentre la corrispondente somma è rimasta nella disponibilità della società. In presenza degli altri presupposti richiesti, diventa quindi plausibile ipotizzare che sia stata attribuita ai soci.
È proprio su questa fattispecie che si sono formati numerosi precedenti, tra cui Cass., sez. V, 4 aprile 2022, n. 10679, che ha confermato l’operatività della presunzione in presenza di costi fittizi, restando ferma la possibilità per il contribuente di fornire prova contraria.
Fino a questo punto la costruzione, pur discutibile sotto altri aspetti, mantiene una propria logica economica: al maggior reddito imponibile corrisponde una ricchezza che, in concreto, non risulta essere uscita dal patrimonio societario. Le difficoltà nascono quando questo collegamento viene meno.
Il caso dei costi reali ma non deducibili
La giurisprudenza, infatti, ha progressivamente allargato l’ambito della presunzione fino a comprendere un’ipotesi molto diversa: quella del costo effettivamente sostenuto, ma non deducibile ai fini fiscali.
Questa linea interpretativa compare già in Cass., sez. V, 12 novembre 2020, n. 25501, e viene poi affermata con particolare chiarezza da Cass., sez. V, 2 febbraio 2021, n. 2224, secondo cui la presunzione si applicherebbe anche quando il costo, benché realmente sostenuto, risulti indeducibile per motivi come la violazione del principio di competenza, la mancanza di inerenza o l’applicazione di specifiche disposizioni fiscali restrittive.
Cass., sez. V, 4 maggio 2021, n. 11599 rende ancora più evidente la criticità: in quella pronuncia la presunzione viene applicata anche a un costo realmente sostenuto — nel caso specifico, un’imposta pagata ma non deducibile fiscalmente — respingendo l’obiezione secondo cui il disconoscimento fiscale di un esborso reale non può far sorgere una disponibilità economica suscettibile di essere distribuita.
La sentenza n. 10679/2022 riprende questa impostazione, affermando che la ripresa a tassazione di costi indeducibili determinerebbe comunque un incremento del reddito d’impresa idoneo ad alimentare la presunzione a carico dei soci.
È in questo punto che la costruzione giurisprudenziale mostra il suo profilo più problematico.
Reddito imponibile e ricchezza realmente disponibile
È necessario distinguere due concetti che restano concettualmente distinti.
Un costo inesistente non comporta alcuna vera uscita di denaro dal patrimonio sociale. Se la società registra un costo di 100 che in realtà non ha mai sostenuto, la ripresa fiscale di quella somma può corrispondere a una disponibilità economica rimasta effettivamente nella società.
Le cose cambiano radicalmente quando quel costo di 100 è reale, documentato e realmente pagato, ma non deducibile perché privo del requisito di inerenza, imputato a un esercizio sbagliato o soggetto a un limite fiscale specifico. In questa seconda ipotesi la rettifica fa senz’altro aumentare il reddito imponibile, ma non fa riapparire alcuna disponibilità finanziaria, perché quella somma è realmente uscita dal patrimonio della società.
L’orientamento più ampio della Cassazione finisce dunque per sovrapporre due nozioni che dovrebbero restare separate: il maggior reddito fiscale e il maggior utile economicamente disponibile. Il primo può derivare da una semplice variazione in aumento prevista dalle norme tributarie; il secondo presuppone, invece, l’esistenza di una ricchezza realmente nella disponibilità dei soggetti coinvolti.
È proprio in questo contesto che va collocato l’art. 23.
I nuovi presupposti previsti dalla legge
La nuova norma stabilisce che, in caso di accertamento del reddito nei confronti di società di capitali a ristretta base partecipativa, la distribuzione ai soci degli utili corrispondenti si presume — salvo prova contraria — soltanto quando risulti accertata, sulla base di elementi certi e precisi, anche di natura presuntiva, l’esistenza di:
- componenti reddituali positivi imponibili, non contabilizzati e non dichiarati;
- componenti reddituali negativi che hanno concorso a formare il reddito ma sono indeducibili perché in realtà inesistenti.
La disposizione dà attuazione al criterio fissato dalla legge delega n. 111/2023, che mirava proprio a circoscrivere la possibilità di presumere la distribuzione a queste due fattispecie, nell’ottica di garantire maggiore certezza del diritto in materia tributaria.
Il significato dell’art. 23 va quindi ben oltre la semplice trasposizione in legge di una regola nata in via giurisprudenziale.
Il peso della parola “esclusivamente”
La parola forse più rilevante dell’intera disposizione è “esclusivamente”.
Il legislatore non si limita a dire che la presunzione si applica nei casi elencati: stabilisce che opera solo in presenza di quelle condizioni. La delimitazione, quindi, appare tassativa e non esemplificativa.
Ancora più significativa è la formulazione della lettera b): non si parla genericamente di componenti negativi “indeducibili”, ma di componenti indeducibili “perché inesistenti”.
Il confronto con la giurisprudenza precedente è inevitabile. L’orientamento sviluppato dalle pronunce sopra richiamate aveva finito per rendere quasi irrilevante la ragione dell’indeducibilità. Il legislatore del 2026, al contrario, seleziona una sola ipotesi: l’inesistenza del costo.
Da ciò deriva che non possono più fondare, da soli, la presunzione di distribuzione: i costi realmente sostenuti ma privi del requisito di inerenza; i costi imputati all’esercizio sbagliato; le variazioni dovute a limiti quantitativi di deducibilità; le rettifiche relative ad ammortamenti e accantonamenti; e, più in generale, tutte le variazioni fiscali che aumentano il reddito imponibile senza portare alla luce una ricchezza realmente sottratta alla contabilità.
La trasformazione della presunzione in norma di legge produce quindi, sotto questo profilo, un effetto di restrizione e non di ampliamento del suo campo di applicazione.
Il requisito degli elementi certi e precisi
Vi è un secondo aspetto degno di attenzione.
La presunzione di distribuzione può scattare soltanto se l’esistenza delle due categorie di componenti reddituali è accertata “sulla base di elementi certi e precisi, anche di natura presuntiva”.
La precisazione “anche di natura presuntiva” esclude che la norma vieti in assoluto il ricorso a presunzioni nella ricostruzione del reddito societario. Ciò non toglie però rilevanza al riferimento agli elementi “certi e precisi”.
La disposizione sembra piuttosto pretendere che il fatto posto alla base della successiva presunzione di distribuzione abbia una consistenza particolare. La semplice qualificazione della società come entità a ristretta base non basta a trasformare automaticamente ogni rettifica del reddito societario in reddito del socio: occorre prima accertare, nei termini indicati dalla norma, l’esistenza di una delle due situazioni tassativamente previste. Solo a quel punto può scattare la presunzione di distribuzione.
Cosa sopravvive della giurisprudenza precedente
L’art. 23 non azzera l’intera elaborazione giurisprudenziale maturata negli anni.
Restano validi, anzitutto, i criteri utilizzati per individuare la ristretta base partecipativa, dal momento che la nuova norma non ne offre una definizione. Rimane inoltre centrale la natura relativa della presunzione, dato che il legislatore ha mantenuto espressamente la clausola “salvo prova contraria”.
Dovrebbero conservare rilevanza, quindi, gli orientamenti relativi all’accantonamento e al reinvestimento degli utili e, in particolare, il principio fissato da Cass. n. 26473/2024 sulla possibilità di dimostrare, nei casi opportuni, l’estraneità del socio alla gestione societaria.
Ciò che invece non sembra destinato a resistere è la parte della giurisprudenza che aveva ampliato l’oggetto stesso della presunzione oltre le due categorie oggi previste dalla legge. In particolare, l’equiparazione tra costi realmente sostenuti ma fiscalmente indeducibili e costi inesistenti appare ormai incompatibile con il nuovo quadro normativo.
Entrata in vigore e questioni di diritto transitorio
Il D.Lgs. n. 148/2026 è stato pubblicato in Gazzetta Ufficiale l’11 agosto 2026 ed è entrato in vigore il giorno successivo. L’art. 23 non prevede una disciplina transitoria specifica.
Il tema del suo impatto sulle annualità precedenti e sui rapporti già instaurati va quindi affrontato con prudenza. Non pare corretto risolverlo limitandosi a qualificare la norma come una nuova regola in materia di presunzioni, destinata per sua natura a valere solo per il futuro.
L’art. 23, infatti, non crea una presunzione inedita: interviene su un meccanismo già costruito e consolidato dalla giurisprudenza, gli dà per la prima volta una base normativa esplicita e, contemporaneamente, ne restringe il perimetro applicativo.
Questa particolarità rende il problema della decorrenza temporale diverso rispetto a quello che si pone abitualmente quando il legislatore introduce ex novo una presunzione legale.
Gli accertamenti notificati dopo il 12 agosto 2026
Per gli accertamenti effettuati dopo l’entrata in vigore della norma, appare difficile sostenere che l’Amministrazione finanziaria possa continuare ad applicare l’estensione giurisprudenziale della presunzione oltre i confini oggi tracciati dalla legge.
Si pensi a un accertamento notificato dopo il 12 agosto 2026, riferito a un’annualità precedente, in cui il maggior reddito della società derivi soltanto dal disconoscimento fiscale di un costo reale ma privo di inerenza. In questo caso, la pretesa avanzata nei confronti del socio non troverebbe fondamento in una norma di legge, ma solo nell’orientamento giurisprudenziale che aveva esteso la presunzione a questa fattispecie.
Dopo l’art. 23, però, l’ordinamento riconosce a livello normativo la medesima presunzione, stabilendo che, per i componenti negativi, essa opera soltanto quando siano indeducibili in quanto inesistenti.
L’argomento a favore dell’applicazione del nuovo limite agli accertamenti formati dopo l’entrata in vigore della norma appare quindi piuttosto solido, pur restando vero che la disposizione non fissa espressamente una regola di decorrenza legata ai periodi d’imposta.
Atti già notificati e contenziosi ancora aperti
Più complessa è la situazione degli accertamenti notificati prima del 12 agosto 2026 e tuttora oggetto di contenzioso.
Anche in questo caso, però, il tema non si esaurisce nella tradizionale questione dell’efficacia retroattiva dello ius superveniens. Il giudice non è chiamato semplicemente ad applicare retroattivamente una nuova presunzione legale, ma piuttosto a chiedersi se possa ancora reggere una costruzione giurisprudenziale precedente, dopo che il legislatore ha dato veste normativa alla stessa presunzione delimitandola in modo più ristretto.
Il problema si pone in modo particolarmente netto per i costi realmente sostenuti ma privi di inerenza. In passato la giurisprudenza riteneva sufficiente la loro indeducibilità per presumere la distribuzione del relativo maggior reddito. La legge oggi vigente stabilisce invece che, per i componenti negativi, la presunzione opera soltanto quando essi siano indeducibili perché inesistenti.
Esistono quindi argomenti seri per ritenere che il giudice chiamato oggi a decidere una controversia ancora pendente non possa ignorare la scelta compiuta successivamente dal legislatore, nel valutare la tenuta dell’inferenza giurisprudenziale precedente.
Questa conclusione, tuttavia, non può considerarsi scontata. L’art. 23 non contiene una disciplina transitoria né è qualificato come norma di interpretazione autentica; inoltre la Cassazione ha più volte riconosciuto natura sostanziale alle disposizioni che incidono su presunzioni e onere della prova, escludendone l’applicazione retroattiva in mancanza di una previsione espressa in tal senso.
Il punto resta quindi aperto. L’argomento a favore dei rapporti pendenti, però, non si basa semplicemente sull’invocazione dello ius superveniens: nasce piuttosto dal chiedersi se possa continuare a governare il giudizio un’estensione di origine puramente giurisprudenziale, che il legislatore — nel dare coerenza normativa alla presunzione — ha volutamente lasciato fuori dal suo perimetro.
Diversa è la situazione dei rapporti ormai definitivi: in assenza di una previsione legislativa specifica, l’art. 23 non sembra consentirne la riapertura.
Il raccordo con il nuovo Testo unico
Il meccanismo normativo presenta infine una particolarità legata all’entrata a regime dei nuovi testi unici tributari.
L’art. 23, comma 3, inserisce nel D.Lgs. 5 agosto 2026, n. 141 il nuovo art. 256-bis, che riproduce sostanzialmente la disciplina contenuta nei primi due commi dell’art. 23.
L’art. 35, comma 2, del D.Lgs. n. 148/2026 prevede di conseguenza che i commi 1 e 2 dell’art. 23 restino efficaci fino alla decorrenza indicata dall’art. 368 del nuovo Testo unico in materia di adempimenti e accertamento.
Non si tratta quindi di due discipline diverse, ma di un meccanismo di successione normativa pensato per garantire continuità: in una prima fase opera direttamente l’art. 23; successivamente la stessa disciplina confluisce nell’art. 256-bis del Testo unico.
Conclusioni: una presunzione ora più circoscritta
L’art. 23 del D.Lgs. n. 148/2026 rappresenta un intervento più incisivo di quanto potrebbe sembrare a una prima lettura.
Il legislatore non introduce una presunzione nuova. Riconosce formalmente una costruzione elaborata nel corso di decenni dalla giurisprudenza e, proprio nel momento in cui le attribuisce una base normativa esplicita, ne fissa i confini.
La giurisprudenza era arrivata ad affermare che anche un costo realmente sostenuto ma fiscalmente indeducibile potesse dar luogo a un maggior reddito presunto come distribuito ai soci. In questo modo, però, si finiva per equiparare il maggior imponibile fiscale alla maggiore ricchezza effettivamente disponibile, anche quando la relativa somma era davvero uscita dal patrimonio sociale.
L’art. 23 interrompe questo percorso. Per i componenti negativi, la presunzione oggi opera solo quando l’indeducibilità dipenda dalla loro inesistenza. Questa scelta legislativa recupera il collegamento economico che dovrebbe stare alla base del ragionamento presuntivo: deve esistere una ricchezza sottratta alla rappresentazione contabile, che possa ragionevolmente ritenersi rimasta nella disponibilità della società e poi attribuita ai soci.
Resta aperto il tema della decorrenza temporale. Per gli accertamenti formati dopo l’entrata in vigore della norma, l’argomento secondo cui l’Amministrazione debba rispettare il nuovo limite anche con riferimento ad annualità precedenti appare piuttosto solido. Per i giudizi pendenti relativi ad atti anteriori, la soluzione richiede maggiore cautela: non tanto perché si tratti di applicare retroattivamente una presunzione nuova, quanto perché occorre stabilire quale spazio possa ancora conservare un’estensione giurisprudenziale che il legislatore, nel momento di positivizzare l’istituto, ha scelto di non recepire.
In sintesi: una presunzione nata nelle aule di giustizia diventa oggi norma di legge, ma nel passaggio si restringe.
Riferimenti normativi
- Legge 9 agosto 2023, n. 111;
- D.Lgs. 7 agosto 2026, n. 148, art. 23.